Abonniere unseren Newsletter jetzt!

 Neuste Aktienanalysen vorab
- Trading-Ideen in Echtzeit
- Monatliche News-Sammlung
- Neue Börsen-Artikel zuerst lesen
- Youtube-Videos nie verpassen
- Aktionen und Gewinnspiele
DEUTZ Aktie Prognose & Kursziele 2026: Rüstungs-Wette oder Verwässerungsfalle?
Von: Christian Lill, CFTe & CFTCE – Trader & Finanzmarktanalyst
Datum: 11.11.2026
Zuletzt aktualisiert: 11.11.2026

27


INHALTSVERZEICHNIS
- Welche Kennzahlen hat die Deutz Aktie aktuell?
- Welche Nachrichten bewegen die Deutz Aktie aktuell?
- Was macht Deutz und womit verdient das Unternehmen sein Geld?
- Fundamentalanalyse: Wie bewertet ist die Deutz Aktie nach dem FFG-Umbau?
- Deutz Aktie Kursziele und Prognose 2026
- Fazit: Deutz Aktie – Rüstungs-Wette oder Verwässerungsfalle?
- FAQ: Meistgestellte Fragen zur Deutz Aktie
Zusammenfassung
Die Deutz Aktie schloss am 10.11.2026 bei 10,02 EUR (Xetra) und liegt damit rund 25 % unter ihrem 52-Wochen-Hoch von 13,35 EUR aus dem September. Fundamental läuft es: Im dritten Quartal stieg der Umsatz um 12,3 % auf 553,9 Mio. EUR, der Auftragseingang sprang um 34,2 % auf 631,2 Mio. EUR, und das bereinigte EBIT erreichte 38,5 Mio. EUR bei einer Marge von 7,0 %. Trotzdem gab die Aktie nach den Zahlen vom 05.11.2026 nach, denn zwei Kapitalmaßnahmen und die Rekord-Übernahme des Spezialfahrzeugbauers FFG verändern das Unternehmen grundlegend: Deutz wird vom Motorenbauer zum Rüstungs- und Energie-Konzern, zahlt dafür aber mit neuen Aktien und mehr Schulden. Die Analysten bleiben überwiegend positiv. Im Schnitt der fünf belegten Häuser liegt das Kursziel bei 15,28 EUR, die Spanne reicht von 12,40 bis 18,00 EUR. Charttechnisch hängt für mich alles an der Trendlinie bei 9,09 EUR: Darüber bleibt das Bild bullisch mit dem Widerstand bei 12,64 EUR als nächstem Ziel, darunter droht ein Rückfall bis mindestens 7,68 EUR. Der Fair Value laut Aktienfinder liegt bei 12,57 EUR und damit rund 25 % über dem Kurs von 10,02 EUR.
Die wichtigsten Punkte
Q3 2026: Umsatz 553,9 Mio. EUR (+12,3 %), Auftragseingang 631,2 Mio. EUR (+34,2 %), bereinigtes EBIT 38,5 Mio. EUR (Marge 7,0 %)9M 2026: Umsatz 1.669,2 Mio. EUR, bereinigtes EBIT 118,2 Mio. EUR (+36,0 %), Marge 7,1 % nach 5,8 % im VorjahrPrognose 2026: Umsatz 2,3 bis 2,5 Mrd. EUR, bereinigte EBIT-Marge am oberen Ende von 6,5 bis 8,0 %Kapitalmaßnahmen: Barkapitalerhöhung 15.09.2026 (15,26 Mio. Aktien zu 11,70 EUR, rund 179 Mio. EUR) und Sachkapitalerhöhung für FFG Anfang November 2026Analysten: Ø-Kursziel 15,28 EUR (+52 %), Spanne 12,40 bis 18,00 EUR (fünf Häuser mit Datum)Bewertung: Fair Value laut Aktienfinder 12,57 EUR (+25 % zum Kurs), 52-Wochen-Spanne 7,33 bis 13,35 EURChartmarken: Trendlinie 9,09 EUR, Widerstand 12,64 EUR, Allzeithoch laut Chart knapp 14 EUR, Rückfallziel 7,68 EUR
Welche Kennzahlen hat die Deutz Aktie aktuell?
Die Deutz Aktie schloss am 10.11.2026 bei 10,02 EUR (+1,6 %) und notiert damit rund 25 % unter dem 52-Wochen-Hoch von 13,35 EUR. Bewertet wird dabei nicht mehr der alte Motorenbauer, sondern ein Konzern im Umbau: Auftragseingang und Ergebnis wachsen zweistellig, doch die Aktienzahl steigt durch die Kapitalmaßnahmen deutlich. Aktienzahl, Marktkapitalisierung und Gewinn je Aktie nach der FFG-Übernahme sind deshalb nur mit Vorsicht zu vergleichen, und ich nenne hier bewusst nur Zahlen mit belegter Quelle.
| Kennzahl | Wert | Stand |
|---|---|---|
| Kurs (Xetra) | 10,02 EUR (+1,6 %) | Schluss 10.11.2026 |
| 52-Wochen-Hoch | 13,35 EUR (intraday) | 09./10.09.2026 |
| 52-Wochen-Tief | 7,33 EUR | laut Chris/Chart |
| Abstand zum 52-Wochen-Hoch | rund −25 % | 10.11.2026 |
| Ø-Kursziel (5 Häuser) | 15,28 EUR (+52 %) | 15.10. bis 09.11.2026 |
| Fair Value (Aktienfinder) | 12,57 EUR (+25 %) | 11.11.2026 |
| Umsatz Q3 2026 | 553,9 Mio. EUR (+12,3 %) | 05.11.2026 |
| Auftragseingang Q3 2026 | 631,2 Mio. EUR (+34,2 %) | 05.11.2026 |
| Bereinigtes EBIT Q3 2026 | 38,5 Mio. EUR (Marge 7,0 %) | 05.11.2026 |
| Bereinigtes EBIT 9M 2026 | 118,2 Mio. EUR (+36,0 %), Marge 7,1 % | 05.11.2026 |
| Periodenergebnis Q3 2026 | knapp 7 Mio. EUR (−44 %) | 05.11.2026 |
| KGV (Aktienfinder, bilanziell / bereinigt) | 21,2 / 27,5 (Schnitt 15,7 / 16,5) | 11.11.2026 |
| Dividende | 0,18 EUR für 2025 (Rendite ca. 1,8 %) | HV 13.05.2026, Zahltag 18.05.2026 |
| Nächste Zahlen | Jahresergebnis 2026 am 30.03.2027 | laut Finanzkalender |
Welche Nachrichten bewegen die Deutz Aktie aktuell?
Die Deutz Aktie bewegen vor allem drei Themen: die Quartalszahlen vom 05.11.2026, die Analystenmeldungen danach und die Kapitalmaßnahmen rund um die FFG-Übernahme. Beim Börsenwert ist die Reihenfolge wichtig: Am 15.09.2026 platzierte Deutz per Barkapitalerhöhung 15.263.810 neue Aktien zu 11,70 EUR und nahm damit rund 179 Mio. EUR brutto ein, das waren etwa 10 % des Grundkapitals. Davon getrennt gab es Anfang November 2026 die Sachkapitalerhöhung für den FFG-Erwerb: Die Eigentümer des Flensburger Fahrzeugbauers erhalten für ihr Unternehmen neue Deutz-Aktien und werden damit mit bis zu 29,9 % zu Ankeraktionären. Die Kursreaktion auf die Zahlen war zwiespältig: Am 05.11.2026 sprang die Aktie im Handel bis auf 10,18 EUR, schloss aber bei 9,50 EUR, am 06.11.2026 lag der Schlusskurs bei 9,25 EUR. Bis zum 10.11.2026 erholte sich der Kurs wieder auf 10,02 EUR.
| Datum | Meldung | Details | Einschätzung |
|---|---|---|---|
| 09.11.2026 | Deutsche Bank startet mit Buy | Die Deutsche Bank nimmt Deutz mit Buy und einem Kursziel von 14,50 EUR auf. Laut dpa-AFX sieht sie Deutz als Verteidigungswert, der als Motorenbauer falsch bewertet sei. Als Treiber nennt sie Folgeaufträge, etwa aus den Niederlanden und von der Bundeswehr. | Bullisch |
| 06.11.2026 | Warburg Research (MPCM) senkt, Berenberg bestätigt | Warburg Research (dpa-AFX: MPCM) belässt Deutz auf Buy, senkt das Ziel aber von 19,00 auf 18,00 EUR. Berenberg bestätigt Buy mit 16,50 EUR, nennt die Zahlen laut dpa-AFX aber durchwachsen. | Neutral |
| 05.11.2026 | 9M-Zahlen: Auftragseingang +34 % | Q3-Umsatz 553,9 Mio. EUR (+12,3 %), Auftragseingang 631,2 Mio. EUR (+34,2 %), bereinigtes EBIT 38,5 Mio. EUR. Prognose 2026: Marge am oberen Ende von 6,5 bis 8,0 %. Das Periodenergebnis sank im Quartal um 44 % auf knapp 7 Mio. EUR. | Bullisch |
| 05.11.2026 | DZ Bank senkt fairen Wert | Die DZ Bank bleibt bei Kaufen, senkt den fairen Wert aber von 16,00 auf 15,00 EUR. | Neutral |
| 05.11.2026 | Weiterer Stellenabbau im Motorengeschäft | Laut Börsen-Zeitung sollen in den nächsten zwei Jahren bis zu 300 weitere Stellen im Motorengeschäft wegfallen, rund 100 davon schon im dritten Quartal. | Bärisch |
| Anfang 11/2026 | FFG-Übernahme vollzogen | Der Kaufpreis für 100 % liegt bei rund 1,6 Mrd. EUR, teils bar, teils in neuen Deutz-Aktien (Sachkapitalerhöhung). Die FFG-Eigentümer halten danach bis zu 29,9 %. | Gemischt |
| 24.09.2026 | Absichtserklärung mit Hypercraft | Deutz und der US-Anbieter Hypercraft vereinbaren eine Zusammenarbeit bei unbemannten Bodenfahrzeugen. | Bullisch |
| 15.09.2026 | Barkapitalerhöhung | 15.263.810 neue Aktien zu 11,70 EUR, rund 179 Mio. EUR brutto, Bezugsrecht ausgeschlossen. Das Grundkapital steigt um etwa 10 %. | Bärisch |
Was sagt das Management von Deutz zu den Q3-Zahlen?
Vorstandschef Sebastian Schulte spricht sinngemäß davon, dass Deutz erneut zweistellig bei Auftragseingang, Umsatz und Ergebnis zugelegt hat, und er stellt in Aussicht, dass FFG schon 2027 mehr als 1 Mrd. EUR Zusatzumsatz beisteuert. Für 2026 bleibt die Umsatzprognose von 2,3 bis 2,5 Mrd. EUR unverändert, die bereinigte EBIT-Marge soll am oberen Ende der Spanne von 6,5 bis 8,0 % landen. Der Haken: Obwohl der Auftragseingang im Quartal um 34 % zulegte, wurde die Umsatzprognose nicht angehoben, und das Periodenergebnis brach um 44 % ein.
Der Markt zahlt für Rüstungsfantasie derzeit hohe Aufschläge, wie ein Blick auf meine Analyse zur Rheinmetall Aktie zeigt. Deutz muss erst beweisen, dass der Umbau vom Motorenbauer zum Verteidigungswert auch in den Zahlen ankommt.
Was macht Deutz und womit verdient das Unternehmen sein Geld?
Unternehmensbeschreibung
Deutz baut Motoren und Antriebssysteme, verdient sein Geld aber längst auch mit Service, Stromerzeugung und Verteidigung. Seit 2026 berichtet das Unternehmen in fünf Segmenten. Im ersten Halbjahr 2026 erzielte Engines (Verbrennungs- und Hybridmotoren für Baumaschinen, Landtechnik und mehr) mit 642,4 Mio. EUR den größten Umsatz, aber nur eine bereinigte EBIT-Marge von 3,8 %. Service (Ersatzteile und Wartung) kam auf 298,2 Mio. EUR Umsatz und glänzende 17,2 % Marge. Energy (Stromerzeugung und Antriebe) erreichte 116,5 Mio. EUR bei 10,6 % Marge, Defense & Other 52,1 Mio. EUR bei 10,0 %. NewTech (Elektrifizierung und Wasserstoff) setzte nur 6,1 Mio. EUR um und verlor 13,5 Mio. EUR beim bereinigten EBIT.
FFG verändert das Gewicht: Mit der Flensburger Fahrzeugbau Gesellschaft kauft Deutz für rund 1,6 Mrd. EUR den größten Zukauf der Firmengeschichte. FFG hatte 2025 einen Umsatz von rund 760 Mio. EUR (HGB) und baut Ketten- und Spezialfahrzeuge, dazu kommt die Wartung. Die außerordentliche Hauptversammlung stimmte am 24.08.2026 mit 99,7 % zu, das Kartellamt gab ohne Auflagen grünes Licht. Wer verstehen will, wie ein Antriebsspezialist an Militärfahrzeugen verdient, findet bei der RENK Aktie den engsten Vergleich.
Fundamentalanalyse: Wie bewertet ist die Deutz Aktie nach dem FFG-Umbau?
Fundamentalanalyse Deutz Aktie (Stand: 11.11.2026)
Fundamental ist die Deutz Aktie nach dem Umbau schwer zu fassen: Der Aktienfinder-Vergleich zeigt ein bilanzielles KGV von 21,2 gegenüber einem Schnitt von 15,7, beim bereinigten KGV stehen 27,5 gegen 16,5. Die Zahlen sind allerdings noch nicht um die vollen FFG-Aktien bereinigt. Rechnet man mit den Analystenschätzungen, liegt das Forward-KGV laut Reuters/LSEG (05.11.2026) bei rund 8, doch auch dieser Wert ist durch die Verwässerung unsicher. Laut Aktienfinder-Schaubild liegt der Fair Value bei 12,57 EUR und damit rund 25 % über dem Kurs von 10,02 EUR. In der Prognose steigt die Fair-Value-Linie bis Ende 2029 weiter auf rund 21,8 EUR, das hängt allerdings an den Gewinnschätzungen inklusive FFG.
Margen: Das bereinigte EBIT stieg in den ersten neun Monaten um 36,0 % auf 118,2 Mio. EUR, die Marge verbesserte sich von 5,8 % auf 7,1 %. Als Hebel nennt das Unternehmen höhere Umsätze, bessere Werksauslastung, Effizienzprogramme und Zukäufe. Im Jahr 2025 lag die Marge noch bei 5,5 %.
Verschuldung und Cashflow: Die Nettofinanzposition lag Ende 2025 bei −269,4 Mio. EUR und zum 30.06.2026 bei −520,5 Mio. EUR (inklusive rund 92 Mio. EUR Leasing), also noch vor dem FFG-Vollzug. Zur Finanzierung sprach das Management laut Berichten zur Telefonkonferenz im August von rund 1 Mrd. EUR besicherten Schulden und rund 600 Mio. EUR in Aktien. Die Verschuldung nach Vollzug ist nach meinem Stand noch nicht veröffentlicht, ich schätze sie deshalb nicht. Der freie Cashflow vor Zukäufen war im ersten Halbjahr mit −29,7 Mio. EUR negativ (nach Zukäufen −185,4 Mio. EUR). Für das Gesamtjahr stellt Deutz einen hohen zweistelligen Millionenbetrag in Aussicht, das Management rechnet dafür mit 60 bis 70 Mio. EUR Abbau von Working Capital in der zweiten Jahreshälfte.
Segmente: Service mit 17,2 % Marge und Energy mit dem Ziel von mehr als 300 Mio. EUR Umsatz 2026 sollen die Abhängigkeit vom zyklischen Motorengeschäft senken. Wie ein Energiekonzern vom Strombedarf profitiert, zeigt meine Analyse zur Siemens Energy Aktie.
Ausblick und Management: Für 2027 erwartet Deutz von FFG mehr als 1 Mrd. EUR Zusatzumsatz bei einer bereinigten EBITDA-Marge von über 20 %, mittelfristig 4 Mrd. EUR Umsatz und 10 % Marge im Jahr 2030, durch FFG früher erreichbar. An der Spitze stehen Vorstandschef Sebastian Schulte und Finanzvorstand Oliver Neu, seit 01.06.2026 ergänzt Katharina Krüger als Chief Transformation Officer den auf drei Mitglieder erweiterten Vorstand. Die Dividende für 2025 betrug 0,18 EUR je Aktie (Vorjahr 0,17 EUR).
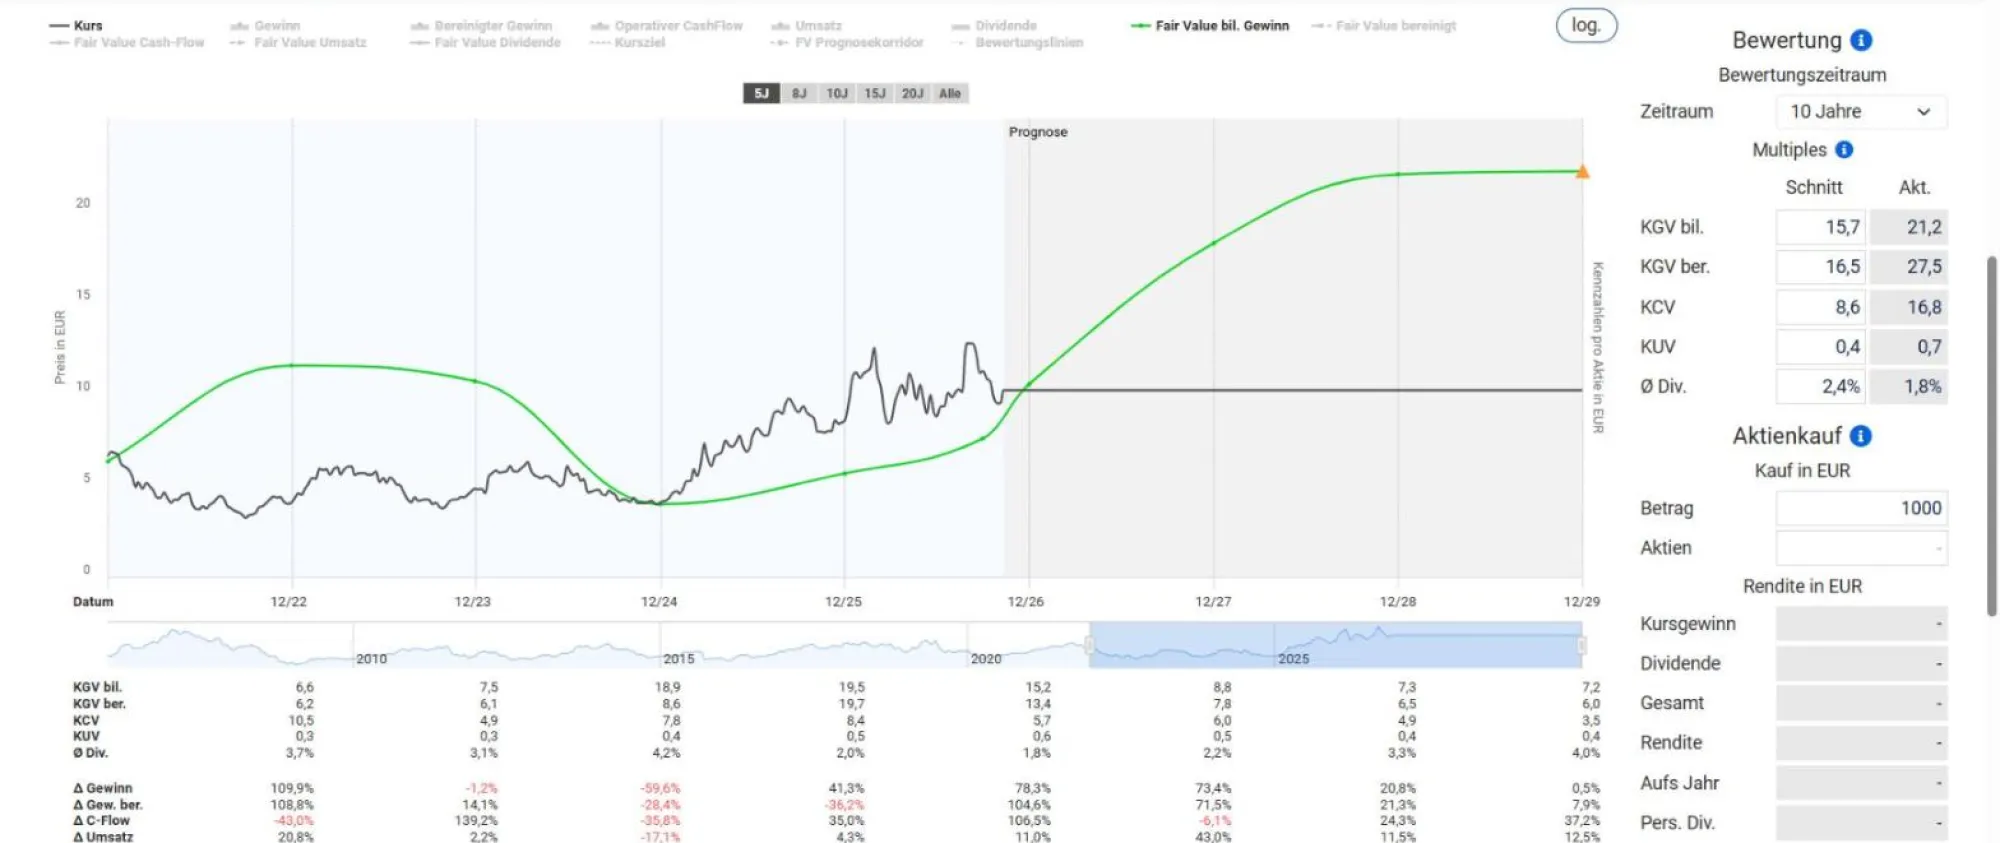
Aktienfinder-Bild: Fair-Value-Chart der Deutz Aktie (DEZ) 2026 (Stand 11.11.2026) – Quelle: Aktienfinder / Christian Lill
Deutz Aktie Kursziele und Prognose 2026
Wie entwickelt sich der Kurs der Deutz Aktie? (Stand: 11.11.2026)
Die Analysten sehen für die Deutz Aktie im Schnitt ein Kursziel von rund 15,28 EUR, charttechnisch entscheidet aber zuerst die Trendlinie bei 9,09 EUR. Die Spanne der Kursziele reicht von 12,40 EUR bei Bernstein bis 18,00 EUR bei Warburg Research. Rüstungsfantasie treibt viele Aktien in dieser Branche, wie auch meine Analyse zur Hensoldt Aktie zeigt, bei Deutz bremsen aber Verwässerung und Verschuldung.
Wichtige Kursmarken:
52-Wochen-Hoch: 13,35 EUR (intraday, 09./10.09.2026), 52-Wochen-Tief: 7,33 EURAktueller Kurs: 10,02 EUR (Xetra-Schluss 10.11.2026, +1,6 %)Erster Widerstand: 12,64 EUR (rote Zone, letzte Hochs)Zweiter Widerstand: Allzeithoch laut Chart knapp 14 EURKritische Marke nach unten: 9,09 EUR (Trendlinie, bei nachhaltigem Bruch Rückfallziel 7,68 EUR)
Analysten-Kursziele:
Durchschnitt: 15,28 EUR (fünf Häuser, +52 % zum Kurs von 10,02 EUR)Warburg Research (MPCM): Buy, 18,00 EUR (06.11.2026, zuvor 19,00 EUR)Berenberg: Buy, 16,50 EUR (06.11.2026)DZ Bank: Kaufen, fairer Wert 15,00 EUR (05.11.2026, zuvor 16,00 EUR)Deutsche Bank: Buy, 14,50 EUR (09.11.2026)Bernstein: Outperform, 12,40 EUR (15.10.2026)
Chartanalyse: Im Wochenchart hängt bei der Deutz Aktie alles an einer einzigen Trendlinie. Sie verbindet die Tiefs seit dem Frühjahr 2025 und wurde seither mehrfach getestet. Die grünen Markierungen im Chart zeigen die Berührungspunkte, der letzte liegt direkt bei den aktuellen 10,02 EUR. Genau hier entscheidet sich, wie es weitergeht. Dass die Marke hält, hat sie zuletzt gezeigt: Am 06.11.2026 testete die Aktie mit einem Tagestief von 9,095 EUR genau diese Zone und drehte wieder nach oben.
Alles oberhalb von 9,09 EUR gilt als bullisch zu bewerten.-- In diesem Bereich liegen die Trendlinie, die horizontale Marke und die Ichimoku-Linien eng beieinander. Solange der Kurs darüber bleibt, bleibt der übergeordnete Aufwärtstrend intakt.
Das wahrscheinlichere Szenario (blauer Pfeil): Nach einer kurzen Konsolidierung löst sich der Kurs nach oben und steuert den Widerstand bei 12,64 EUR an. Dort liegen die letzten Hochs, an denen die Aktie schon einmal gescheitert ist. Gelingt der Sprung darüber, rückt das Allzeithoch von knapp 14 EUR in Reichweite.
Das Gegenszenario (grauer Pfeil): Wird der Bereich um 9,09 EUR nachhaltig unterschritten, ist die Trendlinie gebrochen, ein kurzes Eintauchen nach unten reicht dafür nicht. Dann muss ein Umweg über wenigstens 7,68 EUR eingeplant werden. Dort liegt die nächste Unterstützungszone, die schon im Jahr 2025 eine Rolle gespielt hat.
Indikatoren: Der RSI steht mit 45,56 im neutralen Bereich, der MACD liegt noch unter der Nulllinie. Eine Bestätigung nach oben liefern die Indikatoren damit noch nicht, die Entscheidung fällt an der Trendlinie.
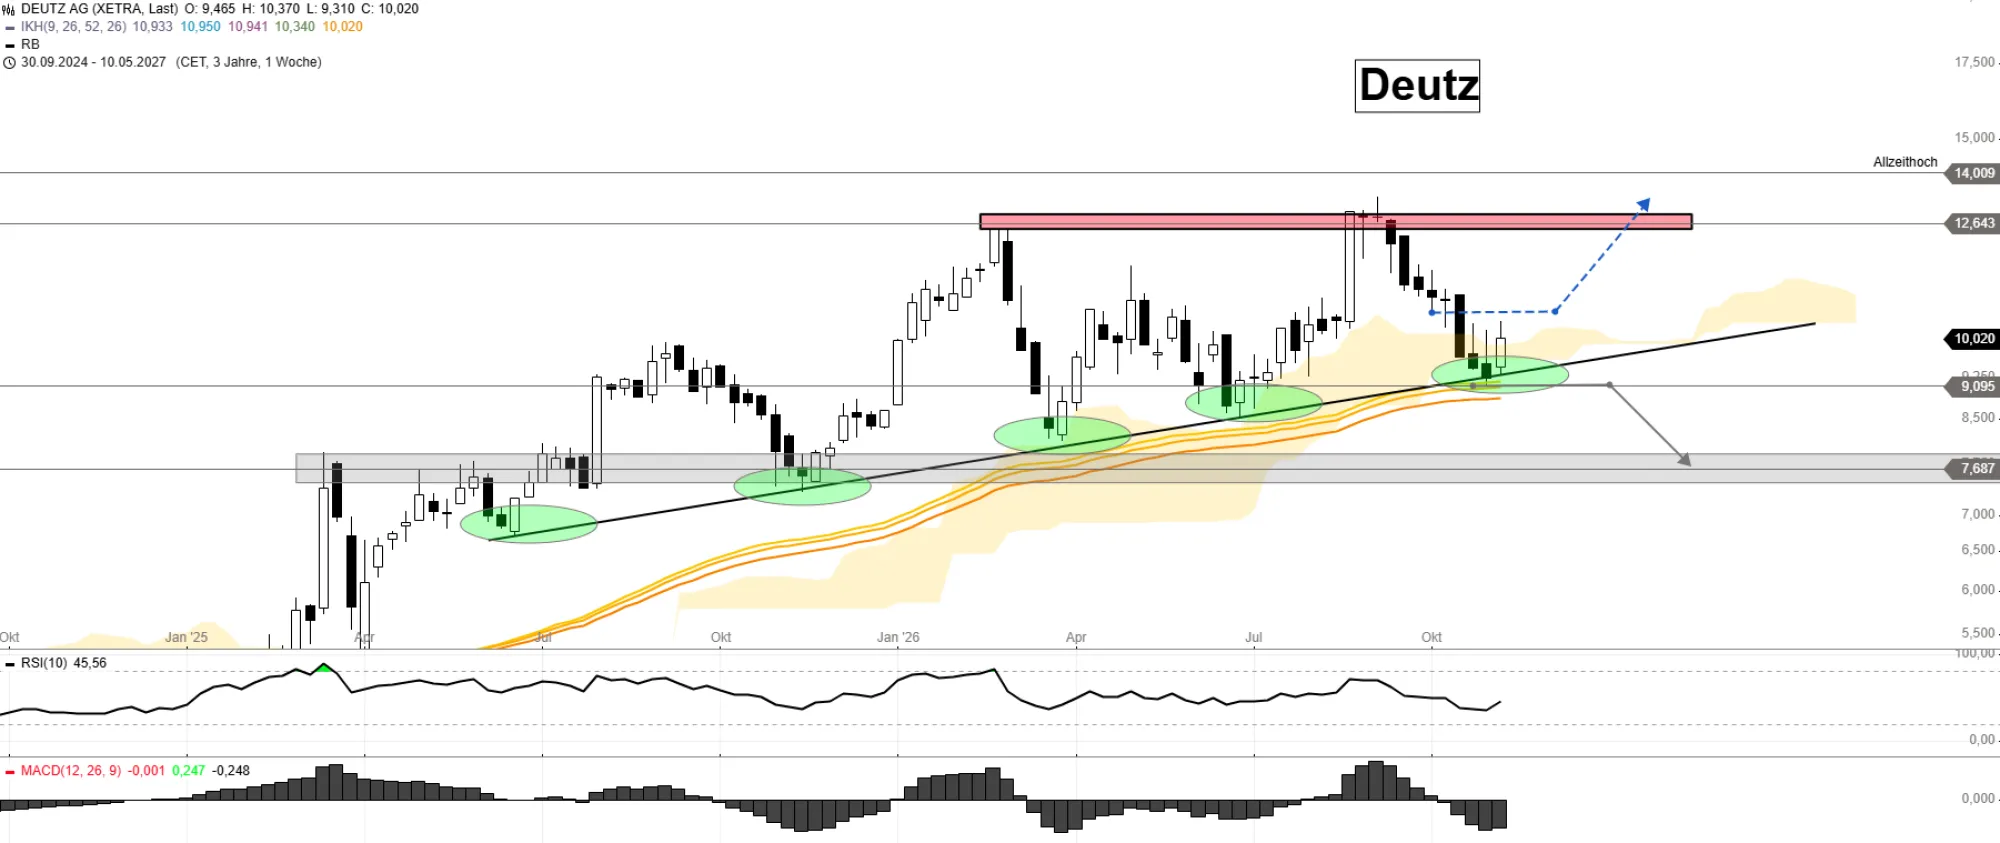
Stock3-Chart: Deutz Aktie (DEZ) Chartanalyse und Kursziele 2026 (Stand 11.11.2026) – Quelle: Stock3 / Christian Lill
Fazit: Deutz Aktie – Rüstungs-Wette oder Verwässerungsfalle?
Meine Einschätzung: bullisch über 9,09 EUR, Verwässerung bleibt der Haken
Die Deutz Aktie ist für mich eine Rüstungs-Wette mit Verwässerungsrisiko: Die Geschäftszahlen sprechen für den Umbau, die Aktienzahl und die Schulden bremsen. Auf der Habenseite stehen ein um 34,2 % höherer Auftragseingang, 36,0 % mehr bereinigtes EBIT in neun Monaten, FFG mit mehr als 1 Mrd. EUR Zusatzumsatz ab 2027 und ein Analysten-Ø von 15,28 EUR, der 52 % über dem Kurs liegt. Auf der anderen Seite stehen zwei Kapitalmaßnahmen, ein Zukauf von 1,6 Mrd. EUR, eine Nettoverschuldung, die schon vor FFG bei 520,5 Mio. EUR lag, und ein Periodenergebnis, das im dritten Quartal um 44 % einbrach.
Mein Szenario: Oberhalb der Trendlinie bei 9,09 EUR bleibt das Bild bullisch, dann ist der Widerstand bei 12,64 EUR das nächste Ziel, danach das Allzeithoch von knapp 14 EUR. Wird 9,09 EUR nachhaltig unterschritten, muss ich mit einem Rückfall bis mindestens 7,68 EUR rechnen. Die Marke wurde am 06.11.2026 bereits getestet und hat gehalten, sicher ist das aber nicht. Das ist mein persönliches Szenario und keine Garantie.
Wer beim Thema Antriebe und Wasserstoff nach einem Vergleich sucht, findet ihn in meiner Analyse zur Nel ASA Aktie, dort ist die Wasserstoff-Wette deutlich spekulativer als bei Deutz.
Wer sich neben Einzelaktien auch für automatisierten, regelbasierten Handel interessiert, findet in meinem selbst entwickelten Goldbunker Trading-Bot einen völlig anderen Ansatz — automatisiertes Goldhandeln mit maximal einer Position pro Woche und 2.770 % Rendite der letzten 14 Jahre.
- Der Auftragseingang stieg im dritten Quartal um 34,2 % auf 631,2 Mio. EUR, in den neun Monaten um rund 30 % auf 1,96 Mrd. EUR.
- Das bereinigte EBIT legte in neun Monaten um 36,0 % auf 118,2 Mio. EUR zu, die Marge stieg von 5,8 % auf 7,1 %.
- FFG soll 2027 mehr als 1 Mrd. EUR Zusatzumsatz bei über 20 % bereinigter EBITDA-Marge beisteuern.
- Service (17,2 % Marge im ersten Halbjahr) und Energy (Ziel über 300 Mio. EUR Umsatz 2026) senken die Abhängigkeit vom zyklischen Motorengeschäft.
- Das Ø-Kursziel von 15,28 EUR liegt 52 % über dem Kurs von 10,02 EUR, die Deutsche Bank sieht Deutz als falsch bewerteten Verteidigungswert.
- Das Mittelfristziel von 4 Mrd. EUR Umsatz und 10 % Marge im Jahr 2030 ist durch FFG laut Unternehmen früher erreichbar.
- Mit rund 1,6 Mrd. EUR Kaufpreis ist FFG der größte Zukauf der Firmengeschichte, die Integration kann Kosten und Management-Aufmerksamkeit binden.
- Die Nettoverschuldung lag schon Mitte 2026 bei 520,5 Mio. EUR, zur FFG-Finanzierung sind laut Management rund 1 Mrd. EUR besicherte Schulden vorgesehen.
- Die Barkapitalerhöhung (15,26 Mio. Aktien zu 11,70 EUR) und die Sachkapitalerhöhung für FFG verwässern die Altaktionäre, die FFG-Eigner halten bis zu 29,9 %.
- Das Kernsegment Engines erzielte im ersten Halbjahr nur 3,8 % Marge, dazu kommen bis zu 300 weitere Stellen im Abbau.
- Der freie Cashflow vor Zukäufen war im ersten Halbjahr mit −29,7 Mio. EUR negativ, das Jahresziel hängt am Abbau von Working Capital im zweiten Halbjahr.
- Das Periodenergebnis brach im dritten Quartal um 44 % ein, der Kurs liegt rund 25 % unter dem Septemberhoch, und ein Bruch der Trendlinie bei 9,09 EUR würde den Weg bis 7,68 EUR öffnen.
FAQ: Meistgestellte Fragen zur Deutz Aktie
Quellen
Primärquellen und Datenbasis dieser Analyse
Deutz AG Investor Relations: Unternehmensmitteilungen und EQS-Ad-hoc-Meldung zur Kapitalerhöhung (15.09.2026)
Reuters (05.11.2026), AWP/cash.ch (05.11.2026) und Rental Equipment Register (07.11.2026): Zahlen zum dritten Quartal und zu neun Monaten 2026
dpa-AFX über finanzen.net, boerse.de und wallstreet-online (05.11. bis 09.11.2026): Analystenmeldungen; finanzen.net, Kursziele-Seite (11.11.2026)
Börsen-Zeitung (05.11.2026): Stellenabbau im Motorengeschäft; EQS-Ad-hoc-Meldung über die Deutsche Börse (15.09.2026): Kapitalerhöhung
Deutz-Pressemitteilungen zum Halbjahr (06.08.2026) und zur Hauptversammlung (13.05.2026), Berichte zur Telefonkonferenz im August 2026
Aktienfinder: Fair-Value- und Bewertungsansicht (11.11.2026); Stock3: Wochenchart (11.11.2026); MarketScreener: Finanzkalender; Xetra-Kursdaten (Alpha Vantage, 10.11.2026)
Disclaimer
Risikohinweis & Transparenz
Diese Analyse wurde mit Unterstützung von KI-Tools strukturiert. Der Inhalt des Artikels beruht auf meinen Überlegungen und Recherchen. Alle Informationen dienen ausschliesslich der finanziellen Bildung und stellen keine persönliche Anlageberatung dar. Es besteht die Möglichkeit eines Interessenkonflikts — da ich in der besprochenen Aktie investiert sein könnte.
Christian Lill
Trader & Finanzmarktanalyst · CFTe & CFTCE
Seit 2012 habe ich das Investieren am Finanzmarkt begonnen und nutze ebenfalls kurzfristige Chancen am Tradingmarkt. Auch die Zertifizierungen zum CFTe (zertifizierter Finanzmarktanalyst) und CFTC (zertifizierter Tradingcoach) habe ich abgeschlossen und arbeite seit einigen Jahren freiberuflich am Finanzmarkt. Solltest du Fragen haben, zögere nicht, mich direkt zu kontaktieren.
Hinterlassen Sie einen Kommentar
Meistgelesene Beiträge, die dich interessieren könnten:
Gewinnmarge: Die eine Kennzahl, die profitable Aktien von Verlierern trennt
Die Gewinnmarge zeigt, wie viel Gewinn pro Euro Umsatz bleibt. Nvidia: 55%, Einzelhandel: 2%. Warum diese Kennzahl über Kauf oder Verkauf entscheidet — von Christian Lill (CFTe).
Growth Investing Erfahrungen 2026: Lohnt sich die Software? Kosten & 10 % Rabatt
Lohnt sich Growth Investing? Starter für 0 €, Kompakt ab 29 € netto im Monat: mein Praxistest mit Vor- und Nachteilen plus 10 % Rabattcode.

Big 7 der Börse: Die mächtigsten Tech-Giganten unserer Zeit
Was sind die Magnificant 7 Aktien? ✔ Erklärung ✔ Investitionsmöglichkeiten ✔ KI-Auswirkungen ➥ Jetzt lesen

Abonniere unseren Newsletter jetzt!
- Neuste Aktienanalysen vorab
- Trading-Ideen in Echtzeit
- Monatliche News-Sammlung
- Neue Börsen-Artikel zuerst lesen
- Youtube-Videos nie verpassen
- Aktionen und Gewinnspiele