Abonniere unseren Newsletter jetzt!

 Neuste Aktienanalysen vorab
- Trading-Ideen in Echtzeit
- Monatliche News-Sammlung
- Neue Börsen-Artikel zuerst lesen
- Youtube-Videos nie verpassen
- Aktionen und Gewinnspiele
BASF Aktie Prognose & Kursziele 2026: Evonik-Poker – Jetzt schnell sein?
Von: Christian Lill, CFTe & CFTC – Trader & Finanzmarktanalyst
Datum: 01.10.2026
Zuletzt aktualisiert: 18.11.2026

170


INHALTSVERZEICHNIS
- Welche Kennzahlen hat die BASF Aktie aktuell?
- Welche Nachrichten bewegen die BASF Aktie aktuell?
- Was macht BASF — und womit verdient der Konzern konkret Geld?
- BASF Aktie Kursziele und Prognose 2026
- Wie viel Dividende zahlt BASF?
- Wie lautet die Prognose für die BASF Aktie 2030?
- Fazit: BASF Aktie kaufen oder verkaufen?
- FAQ: Meistgestellte Fragen zur BASF Aktie
Zusammenfassung
Teilweise – und genau dieses "teilweise" macht BASF so spannend. Operativ läuft es so gut wie lange nicht: Im dritten Quartal 2026 stieg der Umsatz um 14 % auf 16,4 Mrd. EUR, das EBITDA vor Sondereinflüssen um 15 % auf 1,6 Mrd. EUR, und das Management hob die Jahresprognose auf 7,4 bis 7,8 Mrd. EUR an. Gleichzeitig kosten Restrukturierungen am Stammsitz Ludwigshafen weiter Geld: 437 Mio. EUR Sondereinflüsse drückten das EBIT ins Minus. Im Hintergrund läuft der Übernahmepoker um Evonik. Nachdem Evonik ein erstes Angebot von 22,15 EUR je Aktie abgelehnt hatte, soll BASF laut Reuters auf rund 24 EUR je Aktie erhöht haben, was Evonik mit etwa 11,2 Mrd. EUR bewertet. CEO Markus Kamieth betont, BASF verfolge den Deal nur, wenn er sich für die eigenen Aktionäre rechnet. Die Analysten sind gespalten: Die Kursziele reichen von 40 EUR (JPMorgan) bis 64 EUR (DZ Bank), der Schnitt liegt bei 52,40 EUR. Die Aktie schloss am 28.10.2026 bei 52,84 EUR.
Die wichtigsten Punkte
Q3 2026: Umsatz 16,4 Mrd. EUR (+14 %), Preise +12 %, Mengen +2 %EBITDA vor Sondereinflüssen 1,6 Mrd. EUR (+15 %), alle vier Kerngeschäfte legen zuPrognose 2026 angehoben: 7,4 bis 7,8 Mrd. EUR (bisher 6,9 bis 7,7 Mrd. EUR)Sondereinflüsse von -437 Mio. EUR, vor allem Restrukturierung in Ludwigshafen (CoreShift-Programm)Bereinigtes EPS 0,72 EUR (Vorjahr: 0,52 EUR), Free Cashflow 523 Mio. EUREvonik: erhöhtes Angebot von rund 24 EUR je Aktie laut Reuters, offiziell unbestätigtDeutsche Bank stuft auf Hold ab (Ziel 53 EUR), Bernstein (61 EUR) und DZ Bank (64 EUR) bleiben positivCapital Markets Day am 24.11.2026 als nächster Kurstreiber
Welche Kennzahlen hat die BASF Aktie aktuell?
| Kennzahl | Wert | Stand |
|---|---|---|
| Kurs (XETRA: BAS) | 52,84 EUR | 28.10.2026 |
| 52-Wochen-Hoch | 55,05 EUR | 14.04.2026 |
| 52-Wochen-Tief | 41,48 EUR | 05.11.2025 |
| Abstand zum 52-Wochen-Hoch | ca. −4 % | 28.10.2026 |
| Umsatz Q3 2026 | 16,4 Mrd. EUR (+14 % YoY) | 28.10.2026 |
| EBITDA vor Sondereinflüssen Q3 | 1,6 Mrd. EUR (+15 % YoY) | 28.10.2026 |
| EBITDA-Marge vor SE | 10,0 % (Vorjahresniveau) | 28.10.2026 |
| EBIT Q3 2026 | −98 Mio. EUR (Vorjahr: 232 Mio. EUR) | 28.10.2026 |
| EPS / bereinigtes EPS Q3 | 0,18 EUR / 0,72 EUR | 28.10.2026 |
| Free Cashflow Q3 | 523 Mio. EUR (+125 Mio. EUR) | 28.10.2026 |
| Prognose EBITDA vor SE 2026 | 7,4–7,8 Mrd. EUR (zuvor 6,9–7,7) | 28.10.2026 |
| Prognose Free Cashflow 2026 | 1,5–2,3 Mrd. EUR (unverändert) | 28.10.2026 |
| Evonik-Angebot (Bericht) | ca. 24 EUR/Aktie, ca. 11,2 Mrd. EUR | Ende Okt. 2026 |
| Dividende | mind. 2,25 EUR je Aktie | — |
| Dividendenrendite | ca. 4,3 % | 28.10.2026 |
| Ø Analysten-Kursziel (5 Häuser) | 52,40 EUR | 26.–28.10.2026 |
| WKN / ISIN / Ticker | BASF11 / DE000BASF111 / BAS | — |
| Nächste Termine | Capital Markets Day 24.11.2026, Jahreszahlen 26.02.2027 | — |
Welche Nachrichten bewegen die BASF Aktie aktuell?
| Datum | Meldung | Details | Einschätzung |
|---|---|---|---|
| 28.10.2026 | Q3 übertrifft Erwartungen, Prognose angehoben | Umsatz +14 % auf 16,4 Mrd. EUR, EBITDA vor SE +15 % auf 1,6 Mrd. EUR. Jahresprognose auf 7,4–7,8 Mrd. EUR angehoben. Sondereinflüsse von −437 Mio. EUR und eine Wertberichtigung bei Monomers (318 Mio. EUR) drücken das EBIT auf −98 Mio. EUR. | Bullisch |
| 28.10.2026 | Kamieth zu Evonik: nur zu vernünftigem Preis | BASF verfolgt die Übernahme nur, wenn sie für die eigenen Aktionäre wirtschaftlich ist. | Neutral |
| 28.10.2026 | Analysten nach Zahlen gespalten | Bernstein (Outperform, 61 EUR) und DZ Bank (Kaufen, 64 EUR) bleiben positiv, Jefferies (Hold, 44 EUR) und JPMorgan (Underweight, 40 EUR) skeptisch. | Gemischt |
| 26.10.2026 | Deutsche Bank stuft ab | Abstufung von Buy auf Hold, Kursziel von 60 auf 53 EUR gesenkt – Begründung: Unsicherheit rund um die Evonik-Übernahme. | Bärisch |
| Ende Okt. 2026 | Evonik-Angebot auf rund 24 EUR erhöht (Reuters) | Bewertung rund 11,2 Mrd. EUR, offiziell unbestätigt. Kamieth sagt Evonik-Beschäftigten den Ausschluss betriebsbedingter Kündigungen bis 2032 zu. | Entscheidend |
| 29.09.2026 | Evonik lehnt erstes Angebot ab | 22,15 EUR je Aktie (ca. 10,3 Mrd. EUR) laut Financial Times zu niedrig. | Neutral |
| 25.09.2026 | Sondierungsgespräche bestätigt | BASF bestätigt Gespräche mit Evonik und der RAG-Stiftung (rund 44 % an Evonik). | Neutral |
Was macht BASF — und womit verdient der Konzern konkret Geld?
Unternehmensbeschreibung
Die BASF SE (ISIN: DE000BASF111, WKN: BASF11) mit Hauptsitz in Ludwigshafen am Rhein ist der größte Chemiekonzern der Welt. Das Unternehmen gliedert sein Geschäft in elf Unternehmensbereiche, die zu sechs Segmenten zusammengefasst werden — unterteilt in Kerngeschäfte (Core Businesses) und eigenständige Geschäfte (Standalone Businesses).
Die vier Kerngeschäfte — und womit BASF konkret Geld verdient:
Chemicals: Petrochemicals und Intermediates — bildet das Herzstück des BASF-Verbunds. Verdient über den Verkauf von Basischemikalien und Zwischenprodukten sowohl an externe Kunden als auch an die eigenen SegmenteMaterials: Performance Materials und Monomers — einer der weltweit führenden Anbieter von Hochleistungskunststoffen. Verdient über technische Kunststoffe, Polyurethane und Spezialkunststoffe für Automobil- und BauindustrieIndustrial Solutions: Dispersions & Resins und Performance Chemicals — entwickelt Inhalts- und Zusatzstoffe für industrielle Anwendungen wie Polymerdispersionen, Harze und ElektronikmaterialienNutrition & Care: Care Chemicals und Nutrition & Health — verdient über Inhaltsstoffe für Körperpflege, Lebensmittel und Pharmaprodukte
Der eigentliche Knackpunkt liegt aber nicht in der Segmentstruktur, sondern am Stammsitz selbst: Ludwigshafen kämpft seit Jahren mit hohen Energiekosten und Überkapazitäten, schrieb zuletzt vier Jahre in Folge rote Zahlen. Genau vor diesem Hintergrund bekommt die mögliche Evonik-Übernahme ihre besondere Bedeutung — ein Zukauf, der Skaleneffekte und Marktmacht schaffen könnte, während der Kernstandort gleichzeitig schrumpft. Ähnlich wie bei der RENK Aktie, wo eine gezielte Übernahme neue Marktzugänge schaffen sollte, geht es BASF um strategische Neupositionierung — nur unter deutlich schwierigeren strukturellen Vorzeichen.
Fundamentalanalyse: Wie tief steckt BASF wirklich in der Krise?
Fundamentalanalyse BASF Aktie 2026
Deutlich weniger tief, als die Schlagzeilen über Ludwigshafen vermuten lassen – das dritte Quartal 2026 zeigt einen Konzern, der operativ wieder Preissetzungsmacht hat.
Ergebnisqualität im dritten Quartal: Der Umsatz stieg um 14 % auf 16,4 Mrd. EUR, getragen vor allem von höheren Preisen (+12 %) und leicht höheren Mengen (+2 %). Das EBITDA vor Sondereinflüssen kletterte um 15 % auf 1,6 Mrd. EUR, die Marge blieb mit 10,0 % auf Vorjahresniveau. Unter dem Strich sieht es weniger glänzend aus: Sondereinflüsse von −437 Mio. EUR, vor allem für Restrukturierungen in Ludwigshafen und einen Rechtsvergleich bei Care Chemicals, sowie eine Wertberichtigung von 318 Mio. EUR bei Monomers drückten das EBIT auf −98 Mio. EUR. Das bereinigte Ergebnis je Aktie stieg dennoch von 0,52 auf 0,72 EUR. Parallel läuft das CoreShift-Programm, mit dem BASF die Fixkosten im Kerngeschäft bis 2029 um bis zu 20 % senken will – die Restrukturierungskosten in Ludwigshafen sind der Preis für diesen Umbau, der sich erst in den kommenden Jahren in den Margen zeigen soll.
Segmente – wer liefert, wer bremst: Chemicals, Nutrition & Care, Materials und Industrial Solutions steigerten ihr Ergebnis deutlich. Agricultural Solutions und Surface Technologies lagen dagegen unter Vorjahr, im Agrargeschäft sanken sowohl Mengen als auch Preise. Für den Capital Markets Day am 24.11.2026 ist ausdrücklich eine eigene Präsentation von Agricultural Solutions angesetzt – ein Segment, das gerade jetzt Antworten liefern muss.
Prognose und das unterschätzte Schlussquartal: BASF erwartet für 2026 nun ein EBITDA vor Sondereinflüssen von 7,4 bis 7,8 Mrd. EUR. Nach neun Monaten stehen bereits rund 6,4 Mrd. EUR in den Büchern – für das vierte Quartal bleiben damit nur 1,0 bis 1,4 Mrd. EUR übrig. Genau das ist der Grund, warum die Aktie trotz Prognoseanhebung nicht durchstartete: Bernstein sprach von einem Ausblick, der ein enttäuschendes Schlussquartal einpreist. Ein ähnliches Muster aus guter Konzernentwicklung und schwieriger Standortfrage kennen Leser bereits von der Bayer Aktie – dort hat der Markt ebenfalls lange auf Beweise statt Versprechen gewartet.
Cashflow und Bilanzspielraum für Evonik: Der operative Cashflow sank im Quartal um 275 Mio. EUR auf 1,1 Mrd. EUR, weil höhere Rohstoffpreise 507 Mio. EUR in Vorräten banden. Der Free Cashflow stieg trotzdem auf 523 Mio. EUR – auch dank 434 Mio. EUR aus dem Verkauf von Anteilen an Harbour Energy und deutlich geringerer Investitionen in Zhanjiang. Die FCF-Prognose von 1,5 bis 2,3 Mrd. EUR bleibt bestätigt, die Dividende von mindestens 2,25 EUR je Aktie ebenfalls. Ein Evonik-Kauf für rund 11 Mrd. EUR entspräche knapp einem Viertel des eigenen Börsenwerts und wäre damit finanzierbar, aber kein Nebenbei-Deal.
Fazit der Fundamentalanalyse: Operativ ist BASF klar besser aufgestellt als vor einem Jahr – Preise, Ergebnis und Prognose zeigen nach oben. Die Schwachstellen liegen in den Sonderlasten aus dem Umbau in Ludwigshafen, im schwächelnden Agrargeschäft und in der offenen Frage, wie viel BASF am Ende für Evonik zahlt.
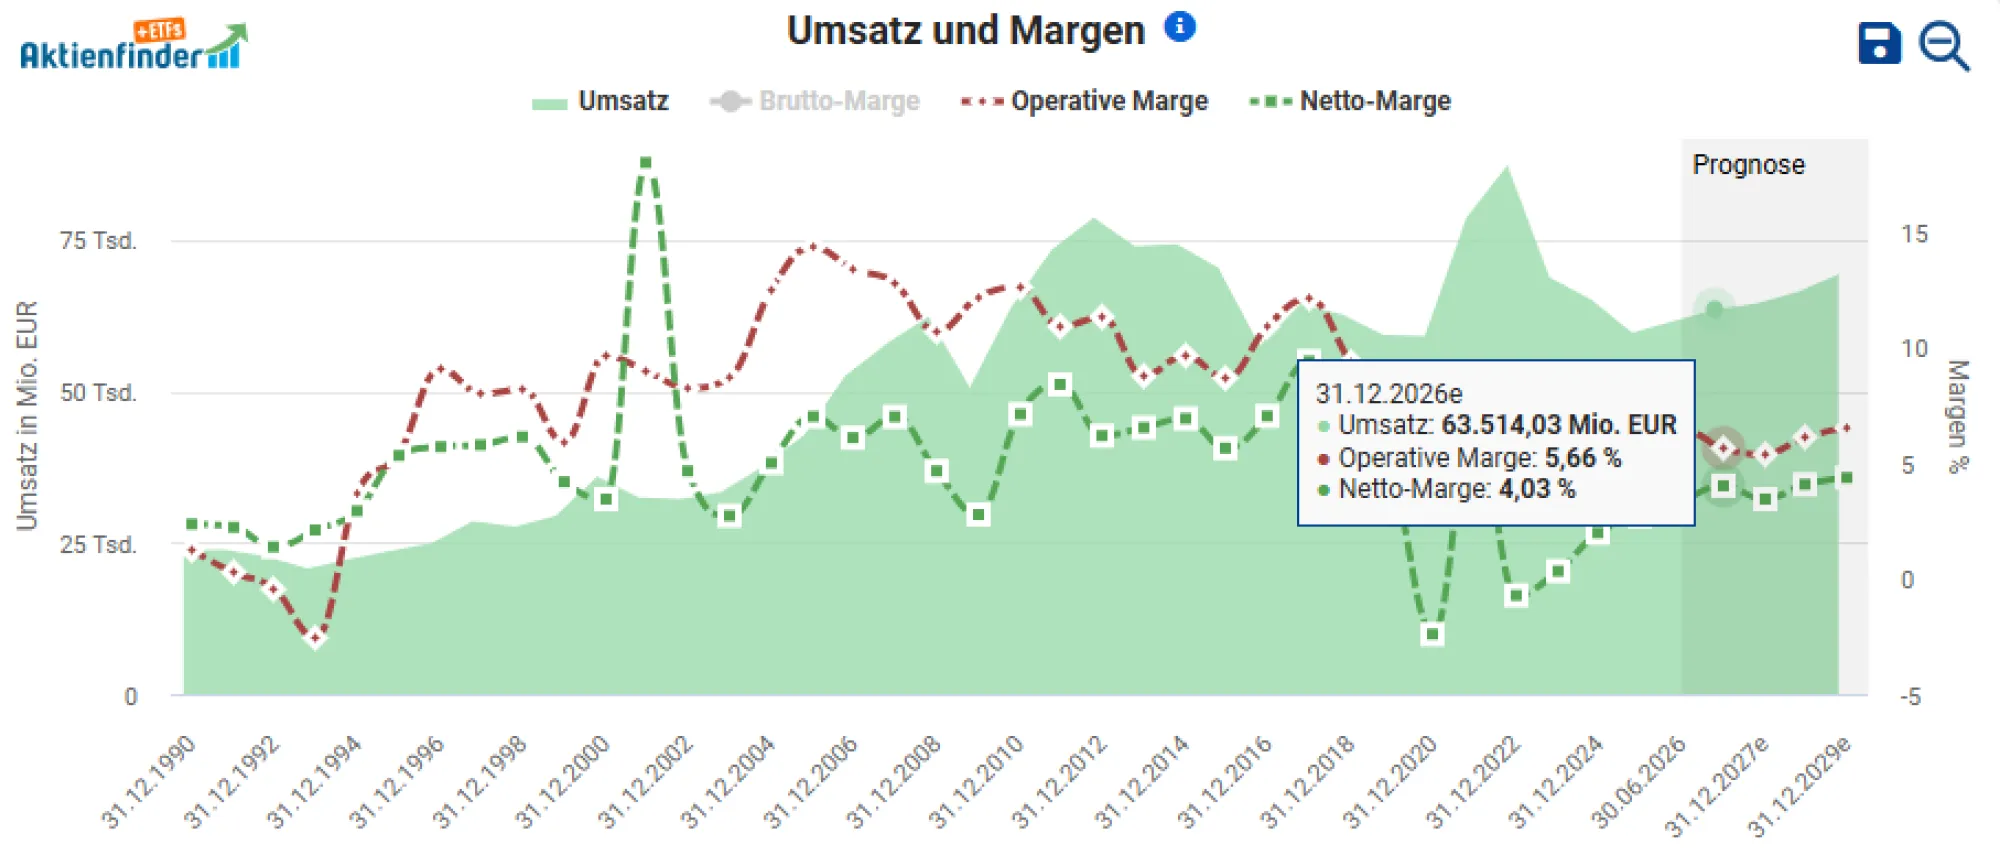
Umsatz- und Margenentwicklung BASF Aktie (BAS) 2026 (Stand 29.10.2026) – Quelle: Aktienfinder / Christian Lill
BASF Aktie Kursziele und Prognose 2026
Wie entwickelt sich der Kurs der BASF Aktie?
Die Analysten sehen für die BASF Aktie im Schnitt ein Kursziel von 52,40 EUR – und damit praktisch kein Potenzial vom Schlusskurs von 52,84 EUR am 28.10.2026, bei einer extremen Spanne von 40 bis 64 EUR. Nach der Prognoseanhebung am 28. Oktober zog die Aktie zwar um 1,4 % an, bleibt aber in der Konsolidierung, die seit dem Hoch vom 14. April bei 55,05 EUR läuft. Die Unterkante der vergangenen Wochen bei rund 49 EUR hat Anfang Oktober gehalten, seitdem hat sich die Aktie wieder über 52 EUR vorgearbeitet. Wer nach dem Muster der Lufthansa Aktie sucht, findet es hier wieder: starke Zahlen, aber der Markt will erst den Ausbruch sehen, bevor er neu bewertet.
Wichtige Kursmarken:
52-Wochen-Hoch: 55,05 EUR (14.04.2026)Aktueller Kurs: 52,84 EUR (Xetra-Schluss 28.10.2026)Erster Widerstand: 53,67 EUR (Schlusskurs 08.09.2026)Zweiter Widerstand: 58,20 EUR Kritische Marke nach unten: 48 EUR
Analysten-Kursziele:
Ø Kursziel: 52,40 EUR (5 Häuser, 26.–28.10.2026)DZ Bank: 64 EUR (Kaufen, 28.10.2026)Bernstein: 61 EUR (Outperform, 28.10.2026)Deutsche Bank: 53 EUR (Hold, zuvor Buy/60 EUR, 26.10.2026)Jefferies: 44 EUR (Hold, 28.10.2026)JPMorgan: 40 EUR (Underweight, 28.10.2026)
Chartanalyse:
Die Aktie des Chemiegiganten pendelt seit Jahren seitwärts. Klar zu erkennen ist, dass sich eine starke Handelsrange zwischen 37,50 und 54 EUR gebildet hat. Inmitten dieser ist die Aktie für mich als neutral zu bewerten. Sollte 48 EUR unterschritten werden, haben die Verkäufer wieder einen leichten Vorteil, um den Aktienkurs Richtung 37,50 EUR zu drücken. Sollte im Zuge eines starken Verkaufsdrucks auch diese Marke brechen, wäre ein weitere mittelfristiger Abschlag 28,50 EUR nicht unwahrscheinlich.
Sollte hingegen 54 EUR nach oben hin aufgehebelt werden, dürften sich ganz schnell weitere Zukäufe über 58,20 EUR bis ca. 71 EUR finden.
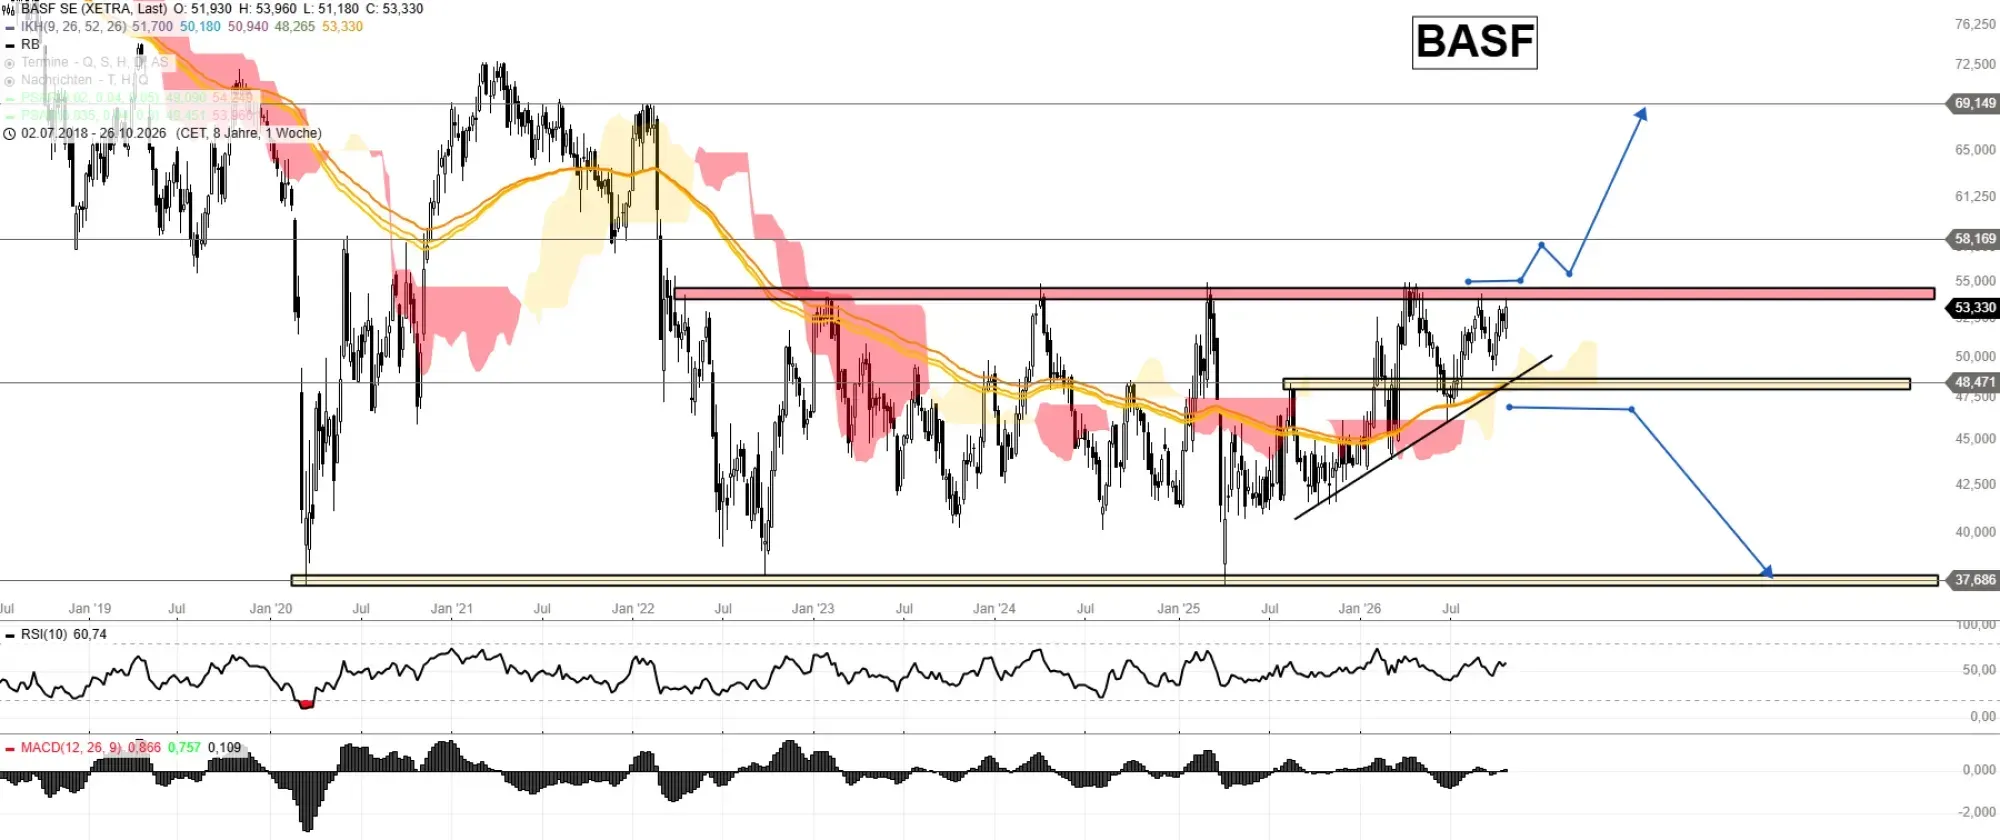
BASF Aktie (BAS) Chartanalyse und Kursziele 2026 (Stand 29.10.2026) – Quelle: Stock3 / Christian Lill
Wie viel Dividende zahlt BASF?
BASF Dividende 2027: Höhe, Rendite und Termin (Stand 18.11.2026)
BASF hat für das Geschäftsjahr 2025 eine Dividende von 2,25 € je Aktie gezahlt, genauso viel wie im Vorjahr – beim Xetra-Schlusskurs von 52,24 € vom 17.11.2026 entspricht das einer Dividendenrendite von rund 4,3 %. Beschlossen hat sie die Hauptversammlung am 30.04.2026, ausgezahlt wurde sie am 06.05.2026. Die Dividende für das Geschäftsjahr 2026 folgt nach der nächsten Hauptversammlung im Frühjahr 2027.
Die Zusage: BASF hat für die Geschäftsjahre 2025 bis 2028 eine Dividende von mindestens 2,25 € je Aktie und Jahr zugesagt, insgesamt rund 8 Mrd. €. Dazu sollen in den Jahren 2027 und 2028 Aktienrückkäufe von mindestens 4 Mrd. € kommen.
| Dividende BASF | Wert | Stand |
|---|---|---|
| Dividende Geschäftsjahr 2025 | 2,25 € je Aktie | gezahlt 06.05.2026 |
| Dividende Geschäftsjahr 2024 | 2,25 € je Aktie | gezahlt 07.05.2025 |
| Dividendenrendite | rund 4,3 % | Xetra-Schluss 17.11.2026 (52,24 €) |
| Hauptversammlung 2026 | 30.04.2026 | Auszahlung 3. Werktag danach |
| Dividendenpolitik | mindestens 2,25 € je Aktie und Jahr | Geschäftsjahre 2025 bis 2028 |
| Aktienrückkauf | mindestens 4 Mrd. € | 2027 bis 2028 |
Wie lautet die Prognose für die BASF Aktie 2030?
BASF Ziele bis 2028: was der Konzern bis zum Ende des Jahrzehnts verspricht (Stand 18.11.2026)
Eine verlässliche Kursprognose für 2030 gibt es nicht, und BASF hat auch keine Finanzziele für 2030 veröffentlicht – die konkretesten Ziele gelten für 2028: Dann soll das EBITDA vor Sondereinflüssen bei 9 bis 11 Mrd. € liegen. Ursprünglich hatte BASF 10 bis 12 Mrd. € genannt. 2025 lag der Wert bei 6,6 Mrd. €, für 2026 erwartet BASF 6,2 bis 7,0 Mrd. €.
Was das bedeutet: Um das Ziel zu erreichen, müsste das operative Ergebnis bis 2028 um rund 35 bis 65 % steigen. Dazu kommen ein kumulierter Free Cashflow von rund 11 Mrd. € für 2025 bis 2028 und eine Kapitalrendite (ROCE) von rund 10 %. Diese Ziele gelten ausdrücklich für moderate bis gute wirtschaftliche Rahmenbedingungen – sie sind keine Prognose für den Aktienkurs.
Die Risiken: Bleibt die Chemie-Nachfrage schwach und bleiben die Energiepreise in Europa hoch, rückt auch das gesenkte Ziel in die Ferne. Für 2030 hat BASF bisher nur Klimaziele formuliert, etwa eine deutliche Senkung der eigenen CO2-Emissionen.
Fazit: BASF Aktie kaufen oder verkaufen?
Meine Einschätzung: Halten / Ausbruch abwarten
Die ehrliche Antwort nach dem dritten Quartal: BASF braucht keine Rettung, BASF liefert. Preise, Ergebnis und Prognose zeigen nach oben, der Umbau in Ludwigshafen kostet zwar weiter Geld, wird aber konsequent durchgezogen. Die Evonik-Übernahme ist damit keine Notwendigkeit, sondern eine Option – und Kamieth macht unmissverständlich klar, dass er sie nur zu einem vernünftigen Preis ziehen will. Genau diese Disziplin ist für Aktionäre die beste Nachricht im ganzen Übernahmepoker.
Das Problem liegt woanders: Die angehobene Prognose lässt für das vierte Quartal nur wenig Spielraum, und die Analysten sind so gespalten wie selten. Wer an die operative Wende glaubt, findet bei 52 bis 53 EUR mit rund 4,3 % Dividendenrendite eine solide Basis. Wer auf Nummer sicher gehen will, wartet den Capital Markets Day am 24. November und einen Schlusskurs über 54 EUR ab. Ein ähnliches Spannungsfeld zwischen starken Zahlen und vorsichtigen Analysten erlebte zuletzt auch die Deutsche Bank Aktie.
Wer sich neben Einzelaktien auch für automatisierten, regelbasierten Handel interessiert, findet in meinem selbst entwickelten Goldbunker Trading-Bot einen völlig anderen Ansatz – automatisiertes Goldhandeln mit maximal einer Position pro Woche und 2.770 % Rendite der letzten 14 Jahre.
- Q3 über Erwartungen, Prognose auf 7,4–7,8 Mrd. EUR angehoben
- Preissetzungsmacht: +12 % Preise im dritten Quartal
- Alle vier Kerngeschäfte steigern ihr Ergebnis
- Free Cashflow steigt, Dividende von mind. 2,25 EUR bestätigt
- Capital Markets Day am 24.11.2026 als Katalysator
- Kamieth signalisiert Preisdisziplin bei Evonik
- Prognose impliziert schwaches viertes Quartal
- Weitere Sonderlasten aus dem Ludwigshafen-Umbau (−437 Mio. EUR in Q3)
- Agricultural Solutions mit Mengen- und Preisrückgang
- Evonik-Deal könnte teurer werden, Ausgang offen
- Analysten gespalten: Kursziele von 40 bis 64 EUR
- Deutsche Bank stuft wegen Evonik-Unsicherheit ab
FAQ: Meistgestellte Fragen zur BASF Aktie
Quellen
Primärquellen und Datenbasis dieser Analyse
cash.ch: BASF hebt Ergebnisprognose 2026 an, weiter an Evonik interessiert (28.10.2026)
Börsen-Zeitung: BASF hebt Gewinnprognose erneut an
MarketBeat: BASF Q3 Earnings Call (28.10.2026)
BASF Investor Relations
Fundamentaldaten und Grafiken: Aktienfinder · Charts: Stock3
Änderungshinweis 01.11.2026: Quellen ergänzt, Autorenangaben vereinheitlicht, Hauptüberschrift korrigiert. Kurse und Kennzahlen unverändert mit dem im Artikel genannten Stand.
Disclaimer
Risikohinweis & Transparenz
Diese Analyse wurde mit Unterstützung von KI-Tools strukturiert. Der Inhalt des Artikels beruht auf meinen Überlegungen und Recherchen. Alle Informationen dienen ausschliesslich der finanziellen Bildung und stellen keine persönliche Anlageberatung dar. Es besteht die Möglichkeit eines Interessenkonflikts — da ich in der besprochenen Aktie investiert sein könnte.
Christian Lill
Trader & Finanzmarktanalyst · CFTe & CFTC
Seit 2012 habe ich das Investieren am Finanzmarkt begonnen und nutze ebenfalls kurzfristige Chancen am Tradingmarkt. Auch die Zertifizierungen zum CFTe (zertifizierter Finanzmarktanalyst) und CFTC (zertifizierter Tradingcoach) habe ich abgeschlossen und arbeite seit einigen Jahren freiberuflich am Finanzmarkt. Solltest du Fragen haben, zögere nicht, mich direkt zu kontaktieren.
Hinterlassen Sie einen Kommentar
Meistgelesene Beiträge, die dich interessieren könnten:
Index Trader werden 2027: So tradest du DAX, Nasdaq & S&P 500 mit Trendfolge
Index Trader werden? So tradest du DAX, Nasdaq & S&P 500 mit Trendfolge: max. 2 % Risiko, Hebel max. 20:1 – mit klaren Regeln in 2027 starten.
Gewinnmarge: Bedeutung, Berechnung & Branchenvergleich 2027 – was ist gut?
Was ist eine gute Gewinnmarge? US-Schnitt 12,8 % operativ, Software 33 %, Lebensmittelhandel 2,3 %. Formel, Rechenbeispiel & Tabelle – jetzt prüfen.
Growth Investing Erfahrungen 2026: Lohnt sich die Software? Kosten & 10 % Rabatt
Lohnt sich Growth Investing? Starter für 0 €, Kompakt ab 29 € netto im Monat: mein Praxistest mit Vor- und Nachteilen plus 10 % Rabattcode.

Abonniere unseren Newsletter jetzt!
- Neuste Aktienanalysen vorab
- Trading-Ideen in Echtzeit
- Monatliche News-Sammlung
- Neue Börsen-Artikel zuerst lesen
- Youtube-Videos nie verpassen
- Aktionen und Gewinnspiele