Abonniere unseren Newsletter jetzt!

 Neuste Aktienanalysen vorab
- Trading-Ideen in Echtzeit
- Monatliche News-Sammlung
- Neue Börsen-Artikel zuerst lesen
- Youtube-Videos nie verpassen
- Aktionen und Gewinnspiele
Deutsche Bank Aktie Prognose & Kursziele 2026: Rekordgewinn, Kursrutsch — warum?
Von: Christian Lill, Trader & Investor (CFTe, CFTCE)
Datum: 05.09.2026
Zuletzt aktualisiert: 11.10.2026

106


INHALTSVERZEICHNIS
- Welche Kennzahlen hat die Deutsche Bank Aktie aktuell?
- Welche Nachrichten bewegen die Deutsche Bank Aktie aktuell?
- Was macht die Deutsche Bank — und womit verdient sie ihr Geld?
- Fundamentalanalyse: Wie stark belastet das Investmentbanking den Gewinn?
- Deutsche Bank Aktie Kursziele und Prognose 2026
- Fazit: Deutsche Bank jetzt kaufen oder abwarten?
- FAQ: Meistgestellte Fragen zur Deutschen Bank Aktie
Zusammenfassung
Rekordgewinn und trotzdem Kursrutsch? Das passt zusammen: Die Deutsche Bank hat ihre Septemberrally mit dem Hoch von 35,85 EUR (höchster Stand seit vielen Jahren) fast vollständig abgegeben, der Kurs notiert bei rund 30 EUR und damit etwa 16 % unter dem Hoch. Auslöser war vor allem die Warnung von Finanzvorstand Raja Akram am 23. September, dass die Erträge im Investmentbanking im dritten Quartal stagnieren oder leicht unter dem starken Vorjahr liegen dürften. Dazu kamen Zins- und Inflationssorgen und eine schwache Bankenbranche: Am 7. Oktober verlor die Aktie zeitweise rund 5,5 % auf 29,69 EUR. Operativ ist das Bild weiter solide: Im zweiten Quartal stieg der Gewinn nach Steuern um 10 % auf 1,9 Mrd. EUR, ein Rekord für ein zweites Quartal, der Gewinn je Aktie um 19 % auf 0,57 EUR, die Eigenkapitalrendite (RoTE) lag bei 11,0 %. Die Analysten bleiben überwiegend positiv: Von acht bei finanzen.net gelisteten Häusern raten sechs zum Kauf und keines zum Verkauf, das durchschnittliche Kursziel liegt bei 37,75 EUR, rund 26 % über dem Kurs. Das 500-Mio.-EUR-Rückkaufprogramm wurde am 25. September abgeschlossen, der nächste Test sind die Zahlen für das dritte Quartal am 28. Oktober 2026.
Die wichtigsten Punkte
Kurs: ca. 30,00 EUR (09.10.2026), rund 16 % unter dem Septemberhoch von 35,85 EURAuslöser des Rücksetzers: Warnung des Finanzvorstands zum Investmentbanking im dritten Quartal (23.09.), Zins- und Inflationssorgen, schwache BankenbrancheQ2 2026: Gewinn nach Steuern 1,9 Mrd. EUR (+10 %), Gewinn je Aktie 0,57 EUR (+19 %), Erträge 8,5 Mrd. EUR (+9 %), RoTE 11,0 %Analysten (finanzen.net): 6 von 8 raten zum Kauf, keiner zum Verkauf, Ø-Kursziel 37,75 EUR (Spanne 32,00 bis 43,75 EUR)Bewertung: KGV ca. 9,5, Dividende 1,00 EUR je Aktie (Rendite ca. 3,3 %), Aktienrückkäufe 2026: 1,5 Mrd. EURTechnik: Kurs knapp unter der 200-Tage-Linie bei ca. 30,4 EUR, unter der 50-Tage-Linie bei ca. 33,1 EURRisiken: schwächeres Investmentbanking, Kreditrisikovorsorge, Zins- und KonjunkturschwankungenNächste Zahlen: 28.10.2026 (Q3)
Welche Kennzahlen hat die Deutsche Bank Aktie aktuell?
Die Deutsche Bank Aktie notiert bei ca. 30,00 EUR mit einem KGV von rund 9,5, einem Gewinn je Aktie von 0,57 EUR im zweiten Quartal und einer Dividendenrendite von ca. 3,3 %.
| Kennzahl | Wert | Stand |
|---|---|---|
| Kurs (XETRA: DBK) | ca. 30,00 EUR | 09.10.2026 |
| 52-Wochen-Hoch (Septemberhoch) | 35,85 EUR | Sept. 2026 |
| 52-Wochen-Tief | 23,82 EUR | 23.03.2026 |
| Abstand zum 52-Wochen-Hoch | ca. −16 % | 09.10.2026 |
| Abstand vom 52-Wochen-Tief | ca. +26 % | 09.10.2026 |
| Gewinn nach Steuern Q2 2026 | 1,9 Mrd. EUR (+10 %), Rekord für ein zweites Quartal | 29.07.2026 |
| Gewinn je Aktie Q2 2026 (EPS) | 0,57 EUR (+19 %) | 29.07.2026 |
| Nettoerträge Q2 2026 | 8,5 Mrd. EUR (+9 %) | 29.07.2026 |
| Eigenkapitalrendite (RoTE) Q2 | 11,0 % (Vorjahr: 10,1 %) | 29.07.2026 |
| Kosten-Ertrags-Quote Q2 | 63,0 % (Vorjahr: 63,6 %) | 29.07.2026 |
| CET1-Quote (Ende Q2) | 13,9 % (Zielkorridor 13,5–14 %) | 30.06.2026 |
| KGV / Kurs-Buchwert-Verhältnis | ca. 9,5 / ca. 0,7 | Okt. 2026 |
| Dividende 2025 / Ausschüttungsquote | 1,00 EUR / 60 % | — |
| Dividendenrendite | ca. 3,3 % | Okt. 2026 |
| Aktienrückkauf 2026 | 1,5 Mrd. EUR gesamt, letztes Programm (500 Mio. EUR) am 25.09. abgeschlossen | 25.09.2026 |
| Analystenkonsens (finanzen.net) | 8 Häuser: 6 Kaufen, 2 Halten, 0 Verkaufen | 07.10.2026 |
| Ø-Kursziel (finanzen.net) | 37,75 EUR (Spanne 32,00–43,75 EUR), ca. +26 % | 07.10.2026 |
| Breiterer Konsens (Investing.com) | 18 Analysten: 9 Kaufen, 9 Halten, 0 Verkaufen, Ø 34,13 EUR | 08.10.2026 |
| Goldman Sachs Rating | Buy (zuvor Neutral), Kursziel 43,75 EUR (zuvor 37,00 EUR) | 02.09.2026 |
| WKN / ISIN / Ticker | 514000 / DE0005140008 / DBK | — |
| Nächster Bericht (Q3) | 28.10.2026 | — |
Welche Nachrichten bewegen die Deutsche Bank Aktie aktuell?
Die wichtigsten Nachrichten zur Deutschen Bank Aktie der letzten Wochen auf einen Blick:
| Datum | Meldung | Details | Einschätzung |
|---|---|---|---|
| 28.10.2026 | Nächster Termin: Zahlen für das dritte Quartal | Die Bank veröffentlicht ihre Q3-Zahlen am 28. Oktober. Im Fokus stehen die Erträge im Investmentbanking und die Risikovorsorge. Warburg Research erwartet, dass Privat- und Unternehmenskunden die Schwäche im Investmentbanking ausgleichen. | Beobachten |
| 07.10.2026 | Kursrutsch unter 30 EUR | Die Aktie fällt zeitweise um rund 5,5 % auf 29,69 EUR (Tagestief ca. 29,6 EUR), seit Ende September sind es rund 12,5 %. Auch Barclays und BNP Paribas geben nach. Warburg Research bestätigt mit Buy ein Kursziel von 41,50 EUR. | Bärisch |
| 06.10.2026 | Analysten bleiben bei Kaufempfehlungen | JPMorgan bestätigt Overweight mit Kursziel 41,00 EUR, RBC Capital Markets stuft am 05.10. mit Outperform und 36,00 EUR ein. Laut finanzen.net raten 6 von 8 Häusern zum Kauf, keines zum Verkauf. | Bullisch |
| 01.10.2026 | Zins- und Inflationssorgen belasten | Die Aktie fällt bis zu 3 % und fällt unter die 50- und 100-Tage-Linie. Laut Bloomberg prüft die Bank einen Risikotransfer für ein Portfolio von Subscription Lines über rund 2 Mrd. USD, Konditionen und Struktur sind noch offen. | Neutral |
| 25.09.2026 | Aktienrückkauf über 500 Mio. EUR abgeschlossen | Zwischen dem 25.08. und 25.09. kaufte die Bank rund 15,1 Mio. Aktien (0,8 % des Kapitals) zu durchschnittlich 33,19 EUR zurück. Für 2026 beläuft sich das Rückkaufvolumen damit auf 1,5 Mrd. EUR. | Bullisch |
| 23.09.2026 | Finanzvorstand dämpft Erwartungen im Investmentbanking | Raja Akram erwartet für das dritte Quartal stagnierende bis leicht rückläufige Erträge im Investmentbanking gegenüber dem starken Vorjahresquartal. Die Risikovorsorge soll zwischen den Niveaus des ersten und zweiten Quartals liegen, belastet unter anderem durch ein Firmenkunden-Engagement. Die Aktie fällt um rund 3 % auf 31,86 EUR. | Bärisch |
| 02.09.2026 | Goldman Sachs: Neutral → Buy | Goldman Sachs hebt das Rating auf Buy und das Kursziel von 37,00 auf 43,75 EUR (+18,2 %). Das ist bis heute das höchste Kursziel unter den bei finanzen.net gelisteten Analysten. | Sehr bullisch |
| 29.07.2026 | Q2-Ergebnis: Rekordgewinn nach Steuern | Gewinn nach Steuern 1,9 Mrd. EUR (+10 %), Gewinn vor Steuern 2,7 Mrd. EUR (+11 %), Gewinn je Aktie 0,57 EUR (+19 %), Erträge 8,5 Mrd. EUR (+9 %), RoTE 11,0 %. Die Bank sieht sich fest auf Kurs für das Ertragsziel von rund 33 Mrd. EUR im Jahr 2026 und kündigt ein neues Rückkaufprogramm über 500 Mio. EUR an. | Sehr bullisch |
Was macht die Deutsche Bank — und womit verdient sie ihr Geld?
Unternehmensbeschreibung
Die Deutsche Bank (ISIN: DE0005140008, WKN: 514000) wurde am 10. März 1870 in Berlin gegründet und hat ihre heutige Zentrale in Frankfurt am Main. CEO ist seit 2018 Christian Sewing. Das Geschäft gliedert sich in Investmentbanking, Privatkundenbank, Unternehmenskundenbank und Vermögensverwaltung (DWS). Im zweiten Quartal 2026 erzielte der Konzern Nettoerträge von 8,5 Mrd. EUR und einen Gewinn nach Steuern von 1,9 Mrd. EUR.
Die vier Geschäftsbereiche — und womit die Bank konkret Geld verdient:
Corporate Bank (Unternehmenskundenbank): Zahlungsverkehr, Cash-Management und Handelsfinanzierung für Firmenkunden. Verdient primär über Gebühren und Provisionen — ein margenstabiles Geschäft mit hohen Wechselkosten, weil Unternehmen ihre Hausbank für den Zahlungsverkehr selten wechselnInvestment Bank: Handel mit Anleihen, Devisen und Derivaten (Fixed Income & Currencies) sowie Beratung bei Fusionen, Übernahmen und Kapitalmarktemissionen. Verdient über Handelsspannen, Emissionsgebühren und Beratungshonorare — der volatilste, aber margenträchtigste Bereich, und genau der, für den der Finanzvorstand im dritten Quartal schwächere Erträge erwartetPrivate Bank: Klassisches Privatkundengeschäft — Girokonten, Baufinanzierungen, Konsumentenkredite und Vermögensberatung in Deutschland und international. Verdient über die Zinsmarge zwischen Einlagen- und Kreditzinsen sowie über Beratungsgebühren — hier schlägt sich das Zinsniveau am stärksten niederAsset Management (DWS): Verwaltung von Fonds und institutionellem Kapital. Verdient über Verwaltungsgebühren, die sich am verwalteten Vermögen orientieren — ein stabiler, planbarer Einnahmestrom unabhängig vom Zinszyklus
Warum das Zinsniveau bei einer Bank so viel Gewicht hat: Banken verdienen einen Großteil ihres Kerngeschäfts über die sogenannte Zinsmarge — die Differenz zwischen dem, was sie für Einlagen zahlen, und dem, was sie für Kredite verlangen. Bei höheren Zinsen weitet sich diese Marge typischerweise aus, was den Gewinn steigert. Die Kehrseite zeigte sich Anfang Oktober: Zins- und Inflationssorgen können zusammen mit einer wachsenden Zahl an Kreditausfällen auch auf Bankaktien lasten, und im Handelsgeschäft schwanken die Erträge von Quartal zu Quartal stark.
Die Bank profitiert daneben strukturell von zwei weiteren deutschen Sondereffekten: dem milliardenschweren Infrastruktur-Sondervermögen und steigenden Verteidigungsausgaben, die über Jahre hinweg Kreditbedarf schaffen dürften — ein Bereich, in dem die Deutsche Bank als größtes deutsches Institut mit breiter Firmenkundenbasis überdurchschnittlich profitieren kann.
Ähnlich wie bei der Coinbase Aktie zeigt sich hier: Ein Geschäftsmodell mit mehreren unterschiedlich zyklischen Standbeinen kann Schwankungen in einem Bereich durch Stabilität in einem anderen abfedern.
Fundamentalanalyse: Wie stark belastet das Investmentbanking den Gewinn?
Fundamentalanalyse Deutsche Bank Aktie (Stand: 09.10.2026)
Begrenzt, aber spürbar: Das Investmentbanking liefert den volatilsten Teil des Gewinns, und genau dort rechnet die Bank im dritten Quartal mit stagnierenden bis leicht sinkenden Erträgen.
Bewertung im Sektorvergleich: Das KGV liegt bei rund 9,5, das Kurs-Buchwert-Verhältnis bei ca. 0,7, bei einer Eigenkapitalrendite (RoTE) von 11,0 % im zweiten Quartal. Das ist für eine Bank mit steigenden Gewinnen günstig, aber nicht außergewöhnlich: Nach Daten von Börse Express liegt das erwartete KGV für 2026 bei 9,2, der Peer-Median bei 8,7, die Aktie handelt also mit einem leichten Aufschlag von rund 6 %. Der große Bewertungsabschlag, den viele vermuten, ist damit kleiner als gedacht. Rally, Jubel, Ausverkauf: Diesen Dreiklang kennst du von der RENK Aktie, und er zeigt, wie schnell sich Erwartungen an Quartalszahlen in Kursbewegungen übersetzen.
Margenentwicklung und Ertragsqualität: Im zweiten Quartal stieg der Gewinn vor Steuern um 11 % auf 2,7 Mrd. EUR und der Gewinn nach Steuern um 10 % auf 1,9 Mrd. EUR bei Erträgen von 8,5 Mrd. EUR (+9 %). Die Kosten-Ertrags-Quote verbesserte sich von 63,6 % auf 63,0 %. Der Verwaltungsaufwand stieg um 8 % auf 5,3 Mrd. EUR (bereinigt +4 %) und damit etwas langsamer als die Erträge. Die Risikovorsorge lag bei 460 Mio. EUR, 11 % unter dem Vorquartal. Für das dritte Quartal erwartet die Bank einen Wert zwischen den Niveaus des ersten und zweiten Quartals, belastet unter anderem durch ein einzelnes Firmenkunden-Engagement.
Bilanzqualität und Kapitalrückführung: Die CET1-Quote lag Ende Juni bei 13,9 % und damit im Zielkorridor von 13,5 bis 14 %, den das Management bestätigt hat. Die Ausschüttungsquote liegt bei 60 %, für 2025 gab es 1,00 EUR Dividende je Aktie (Rendite ca. 3,3 %). Dazu kommen Rückkäufe von 1,5 Mrd. EUR in 2026: Das jüngste Programm über 500 Mio. EUR erwarb rund 15,1 Mio. Aktien zu durchschnittlich 33,19 EUR, also über dem aktuellen Kurs. Laut Bloomberg prüft die Bank zudem einen Risikotransfer für Subscription Lines von rund 2 Mrd. USD, was die Kapitalbasis entlasten könnte, aber noch kein konkreter Gewinnbeitrag ist.
Segmentbetrachtung: Im Investmentbanking bremst der Handel mit Kreditprodukten, der September lief nach Aussage des Finanzvorstands uneinheitlich, während Beratung und Emissionsgeschäft (M&A, Debt Capital Markets) zulegten und Schwächen bei Leveraged Finance teilweise auffingen. Der Juli war dynamisch, der August saisonbedingt schwach. Die Corporate Bank bleibt mit ihrem Zahlungsverkehr und Cash-Management der stabilste Baustein, weil Firmenkunden ihre Hausbank selten wechseln; Warburg Research erwartet, dass Privat- und Unternehmenskunden die Schwäche im Investmentbanking ausgleichen.
Fazit der Fundamentalanalyse: Die Zahlen stützen den Kaufgedanken weiter: Rekordgewinn im zweiten Quartal, RoTE von 11 %, hohe Ausschüttung. Nach dem Kursrutsch ist die Bewertung aber eher fair als billig im Peer-Vergleich, und der Gewinn hängt stärker am Investmentbanking, als es die Rally im September nahelegte. Entscheidend wird, ob Privat- und Unternehmenskunden am 28. Oktober die Schwäche im Investmentbanking ausgleichen.
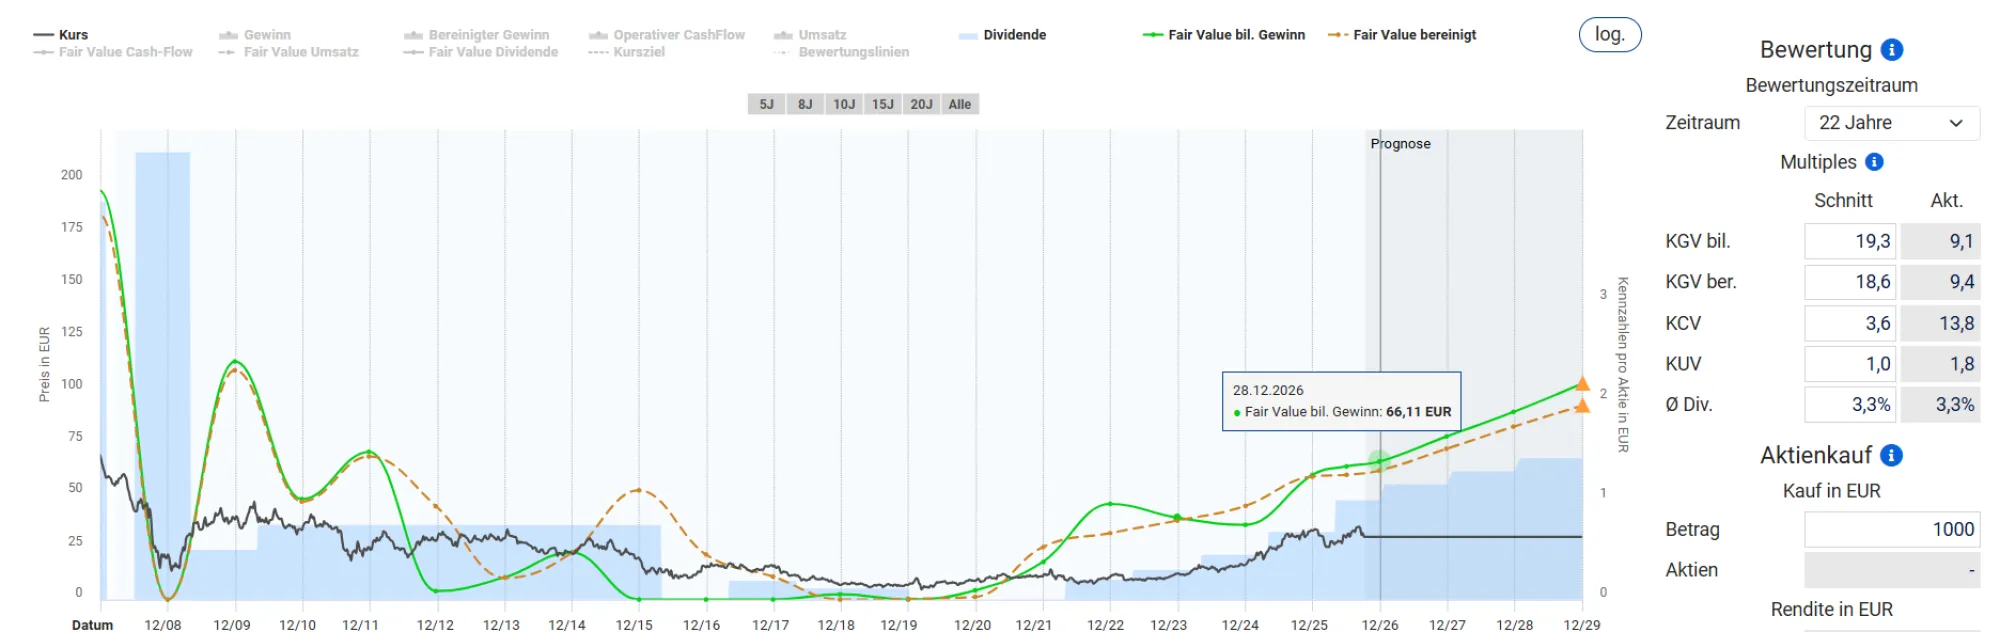
KGV Bewertung Deutsche Bank Aktie 2026 (Stand 09.10.2026) - Quelle: Aktienfidner / Christian Lill
Deutsche Bank Aktie Kursziele und Prognose 2026
Wie entwickelt sich der Kurs der Deutschen Bank Aktie? (Stand: 09.10.2026)
Die Kursziele für die Deutsche Bank Aktie liegen laut finanzen.net im Durchschnitt bei 37,75 EUR (Spanne 32,00 bis 43,75 EUR), rund 26 % über dem Kurs von ca. 30,00 EUR, und 6 von 8 Häusern raten zum Kauf. Die breitere Auswertung von Investing.com (18 Analysten, 9 Kaufen, 9 Halten, 0 Verkaufen) kommt auf durchschnittlich 34,13 EUR bei einem Höchstziel von 44,25 EUR. Die Prognose für 2026 hängt an den Q3-Zahlen am 28. Oktober: Goldman Sachs (Buy, 43,75 EUR), Warburg Research (Buy, 41,50 EUR) und JPMorgan (Overweight, 41,00 EUR) sind optimistisch, UBS (Buy, 37,00 EUR) und RBC (Outperform, 36,00 EUR) vorsichtiger, Jefferies (Hold, 33,00 EUR) und Barclays (Equal Weight, 32,00 EUR) neutral.
Der Kursverlauf zeigt, wie schnell sich das Bild gedreht hat: Vom Tief bei 23,82 EUR am 23. März stieg die Aktie um rund 50 % auf das Septemberhoch bei 35,85 EUR, ist seitdem aber um rund 16 % zurückgefallen. Nach der Warnung des Finanzvorstands am 23. September rutschte sie unter die 50-Tage-Linie (ca. 33,1 EUR) und die 100-Tage-Linie (ca. 31,3 EUR), am 7. Oktober folgte der Rutsch auf unter 30 EUR. Gebrochene Trendlinie nach Rekordrally: Das hast du bei der Siemens Energy Aktie gesehen, und jetzt erlebst du ein ähnliches Muster im Bankensektor.
Wichtige Kursmarken:
52-Wochen-Hoch: 35,85 EUR (Sept. 2026)52-Wochen-Tief: 23,82 EUR (23.03.2026)Aktueller Kurs: ca. 30,00 EUR (09.10.2026)Erster Widerstand: ca. 33,1 EUR (50-Tage-Linie)Zweiter Widerstand: 50,30 EUR (Mittelfristiges Kursziel)Analysten-Kursziele: Ø 37,75 EUR (finanzen.net), Goldman Sachs 43,75 EUR, Warburg Research 41,50 EUR, JPMorgan 41,00 EURKritische Marke nach unten: ca. 28,50 EUR, darunter rückt das Jahrestief bei 23,82 EUR in den Blick
Charttechnische Ansicht:
Die Deutsche Bank steckt nach der Rally in einer Korrektur. Mit dem Rückfall unter die 50- und 100-Tage-Linie und dem Test der 200-Tage-Linie bei ca. 30,4 EUR entscheidet sich in diesen Tagen, ob die Septemberrally nur pausiert oder endet. Solange die Aktie unter ca. 30,4 EUR notiert, bleibt das Bild kurzfristig angeschlagen. Ein Rückgewinn der Zone um 34,50 EUR wäre ein erstes Entspannungssignal, mit einem prozyklischen Ausbruchssignal bis 50,30 EUR. Nach unten liegt die nächste Marke bei ca. 29,3 EUR, ein Bruch würde den Weg in Richtung Jahrestief öffnen. Fundamental sprechen Rekordgewinn und Analystenziele für Erholungspotenzial, technisch braucht es dafür aber zuerst eine Stabilisierung über der 200-Tage-Linie.
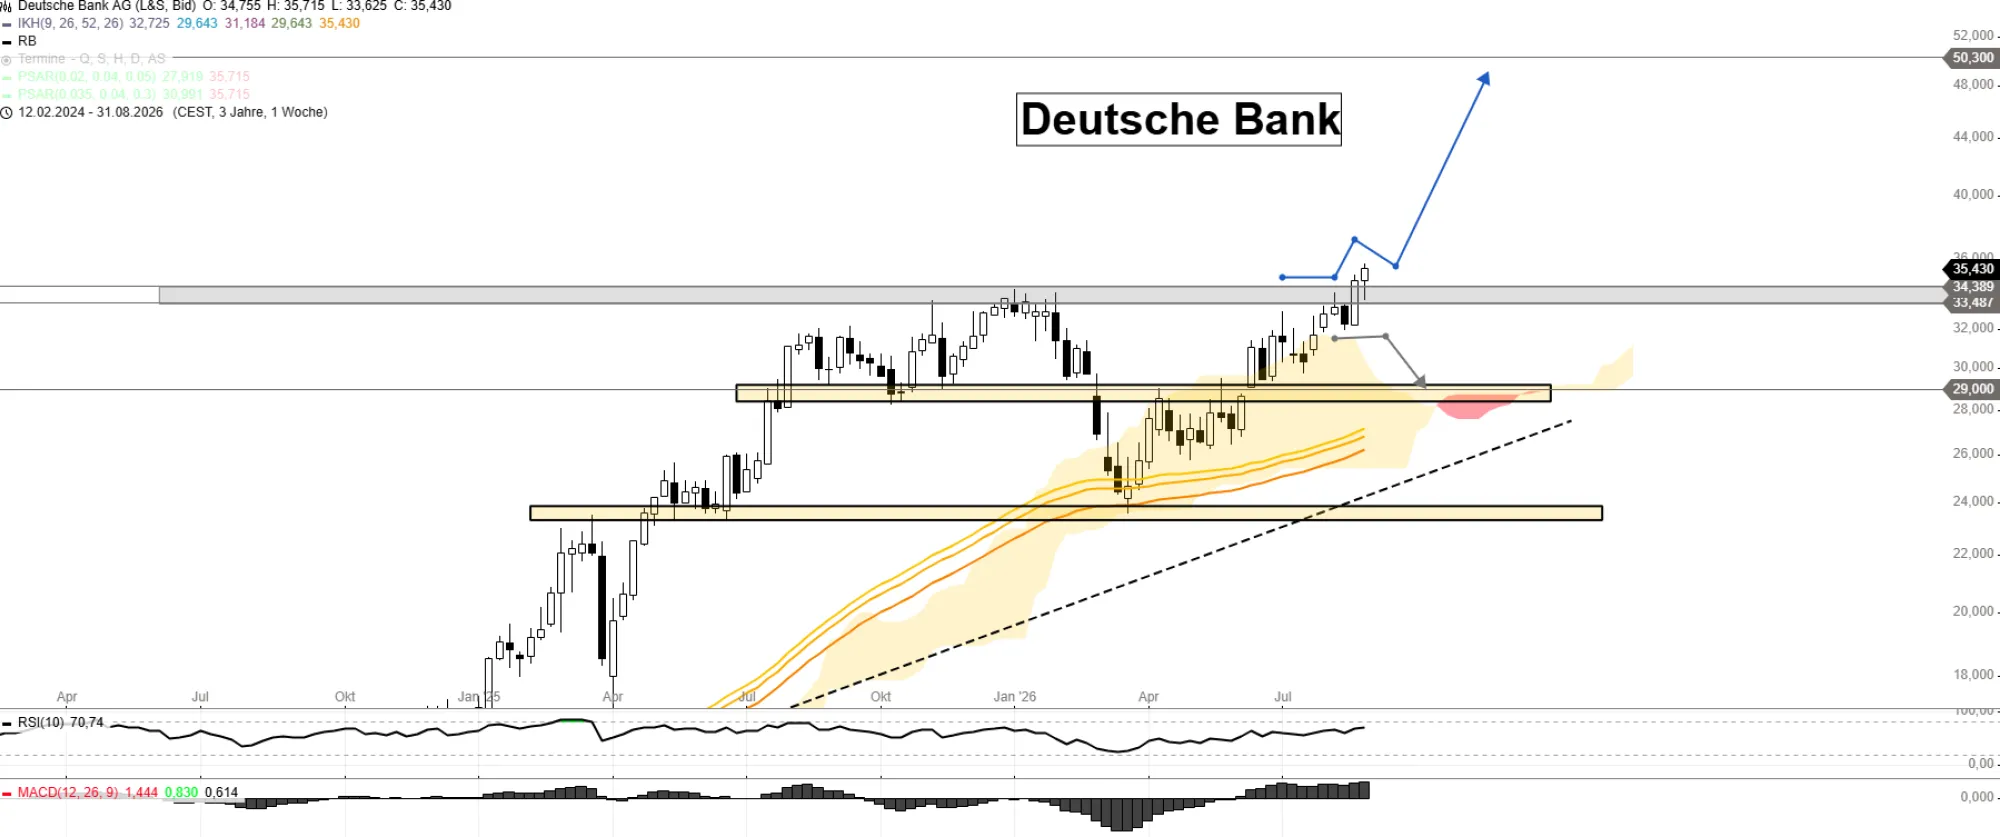
Deutsche Bank Aktie Prognose und Kursziele 2026 (Stand 09.10.2026) – Quelle: Stock3 / Christian Lill
Fazit: Deutsche Bank jetzt kaufen oder abwarten?
Meine Einschätzung: Kaufen
Deutsche Bank jetzt kaufen? Fundamental spricht weiter viel dafür: Der Gewinn nach Steuern erreichte im zweiten Quartal mit 1,9 Mrd. EUR einen Rekord für ein zweites Quartal, die Eigenkapitalrendite liegt bei 11,0 %, das KGV bei ca. 9,5, die Dividendenrendite bei ca. 3,3 %, und 6 von 8 Analysten raten zum Kauf. Gleichzeitig hat die Aktie die Septemberrally abgegeben, und die Warnung zum Investmentbanking zeigt, wie schnell eine Bankaktie unter Druck gerät. Wie schnell eine ganze Rally kippen kann, zeigt die Hensoldt Aktie: Dort reichte ein einziger vorsichtiger Satz des Managements, bei der Deutschen Bank genügte ein Satz des Finanzvorstands zum dritten Quartal.
Wer an die strukturelle Verbesserung der Bank glaubt, findet bei 30 EUR einen Kurs rund 16 % unter dem Hoch und ein durchschnittliches Analystenziel von 37,75 EUR. Wer auf Nummer sicher gehen will, wartet die Zahlen am 28. Oktober ab und beobachtet, ob die Aktie die 200-Tage-Linie bei ca. 30,4 EUR zurückerobert.
Wer sich neben Einzelaktien auch für automatisierten, regelbasierten Handel interessiert, findet in meinem selbst entwickelten Goldbunker Trading-Bot einen völlig anderen Ansatz — automatisiertes Goldhandeln mit maximal einer Position pro Woche.
- Ø-Kursziel 37,75 EUR (finanzen.net) — rund 26 % Potenzial, Goldman Sachs bei 43,75 EUR
- 6 von 8 Analysten raten zum Kauf, keiner zum Verkauf
- Rekordgewinn nach Steuern im Q2: 1,9 Mrd. EUR (+10 %), Gewinn je Aktie +19 %
- Dividende 1,00 EUR (Rendite ca. 3,3 %) und Aktienrückkäufe von 1,5 Mrd. EUR in 2026
- KGV ca. 9,5 bei einer Eigenkapitalrendite (RoTE) von 11,0 %
- Deutsche Fiskalexpansion (Infrastruktur, Verteidigung) als mehrjähriger Kreditbedarfs-Treiber
- Investmentbanking im Q3 laut Finanzvorstand stagnierend bis leicht rückläufig
- Kreditrisikovorsorge im Q3 belastet unter anderem durch ein Firmenkunden-Engagement
- Kurs knapp unter der 200-Tage-Linie und rund 16 % unter dem Septemberhoch
- Zins- und Inflationssorgen, schwache Bankenbranche (Barclays, BNP Paribas am 07.10. ebenfalls im Minus)
- Kein klarer Bewertungsabschlag: KGV 2026e 9,2 gegenüber Peer-Median 8,7
- Verwaltungsaufwand +8 % im Q2 — Kostendisziplin muss halten
FAQ: Meistgestellte Fragen zur Deutschen Bank Aktie
Disclaimer
Risikohinweis & Transparenz
Diese Analyse wurde mit Unterstützung von KI-Tools strukturiert. Der Inhalt des Artikels beruht auf meinen Überlegungen und Recherchen. Alle Informationen dienen ausschliesslich der finanziellen Bildung und stellen keine persönliche Anlageberatung dar. Es besteht die Möglichkeit eines Interessenkonflikts — da ich in der besprochenen Aktie investiert sein könnte.

Christian Lill
Seit 2012 habe ich das Investieren am Finanzmarkt begonnen und nutze ebenfalls kurzfristige Chancen am Tradingmarkt. Auch die Zertifizierungen zum CFTe (zertifizierter Finanzmarktanalyst) und CFTC (zertifizierter Tradingcoach) habe ich abgeschlossen und arbeite seit einigen Jahren freiberuflich am Finanzmarkt. Solltest du Fragen haben, zögere nicht, mich direkt zu kontaktieren.
Hinterlassen Sie einen Kommentar
Meistgelesene Beiträge, die dich interessieren könnten:
Gewinnmarge: Die eine Kennzahl, die profitable Aktien von Verlierern trennt
Die Gewinnmarge zeigt, wie viel Gewinn pro Euro Umsatz bleibt. Nvidia: 55%, Einzelhandel: 2%. Warum diese Kennzahl über Kauf oder Verkauf entscheidet — von Christian Lill (CFTe).
Growth Investing Plattform: Einfaches Tool für Aktienbewertung (10% Vergünstigung)
Growth Investing - 10% Community-Vorteil sichern! ✔ Aktienbewertung für Jedermann ✔ Einfache Fundamentalanalyse ➥ Jetzt lesen

Big 7 der Börse: Die mächtigsten Tech-Giganten unserer Zeit
Was sind die Magnificant 7 Aktien? ✔ Erklärung ✔ Investitionsmöglichkeiten ✔ KI-Auswirkungen ➥ Jetzt lesen

Abonniere unseren Newsletter jetzt!
- Neuste Aktienanalysen vorab
- Trading-Ideen in Echtzeit
- Monatliche News-Sammlung
- Neue Börsen-Artikel zuerst lesen
- Youtube-Videos nie verpassen
- Aktionen und Gewinnspiele